Lãi tăng bằng lần, hàng chục cổ phiếu vẫn “ngụp lặn” cách xa đỉnh giá một năm

https://cafef.vn/lai-tang-bang-lan-hang-chuc-co-phieu-van-ngup-lan-cach-xa-dinh-gia-mot-nam-188261111224602347.chnAn Thái | 12-11-2026 – 00:02 AM | Thị trường chứng khoán

Dù lợi nhuận quý 3/2026 tăng trưởng từ 50% đến hàng nghìn phần trăm, nhiều cổ phiếu vẫn giao dịch thấp hơn đỉnh giá 1 năm khoảng 30–55%.

Bức tranh kết quả kinh doanh quý 3/2026 ghi nhận sự khởi sắc tại nhiều doanh nghiệp niêm yết. Tuy nhiên, diễn biến trên thị trường chứng khoán lại cho thấy một thực tế trái ngược: Không ít cổ phiếu vẫn cách khá xa vùng giá cao nhất trong một năm, bất chấp lợi nhuận vừa công bố tăng mạnh.

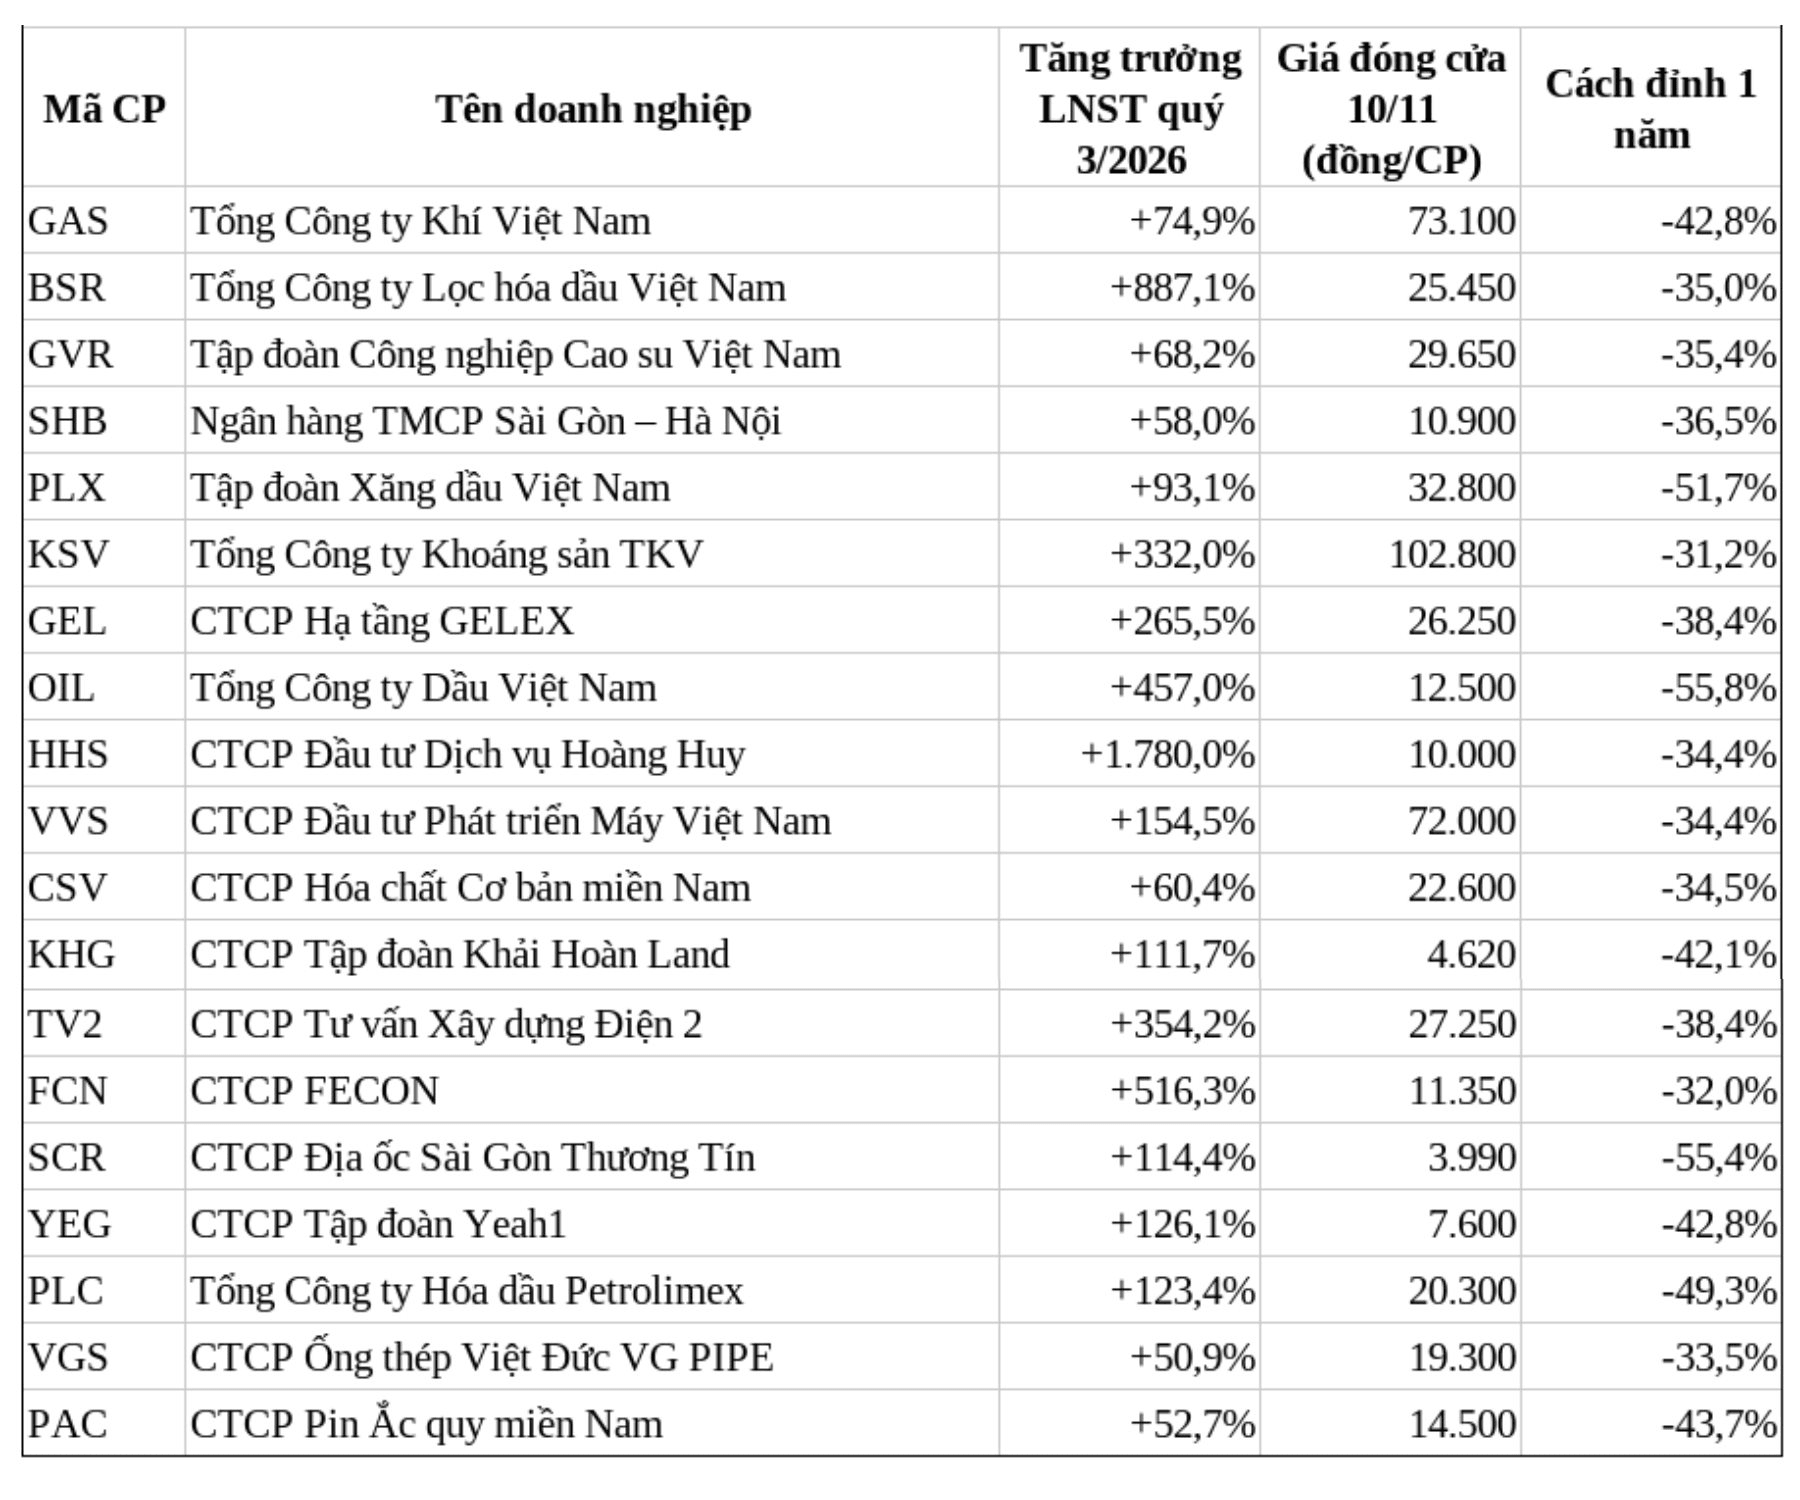
Theo dữ liệu thống kê, có 19 cổ phiếu đồng thời đáp ứng ba tiêu chí: Lợi nhuận sau thuế quý 3 tăng ít nhất 50% so với cùng kỳ, thị giá lại thấp hơn đỉnh một năm tối thiểu 30% và giá trị giao dịch bình quân 20 phiên đạt từ 2 tỷ đồng/phiên. Danh sách trải rộng từ dầu khí, ngân hàng, khoáng sản đến bất động sản, xây dựng và công nghiệp.

Đáng chú ý, tổng lợi nhuận sau thuế quý 3 của 19 doanh nghiệp này đạt khoảng 27.325 tỷ đồng, gấp gần 2,7 lần mức 10.180 tỷ đồng cùng kỳ năm ngoái. Dù vậy, thị giá các cổ phiếu vẫn thấp hơn đỉnh một năm từ khoảng 30% đến hơn 50%, cho thấy kết quả kinh doanh và diễn biến giá đang có sự phân hóa đáng kể.

Nhóm dầu khí: Lợi nhuận tăng bằng lần, cổ phiếu vẫn cách xa đỉnh

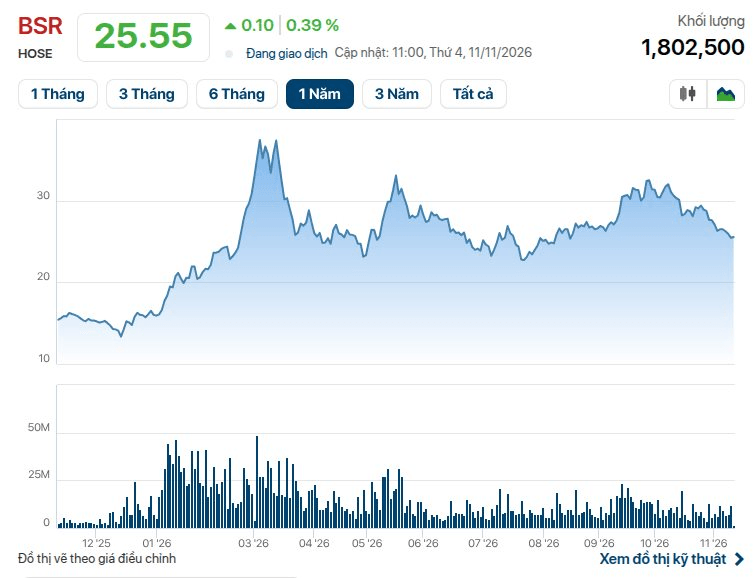
Một trong những trường hợp nổi bật nhất là CTCP – Tổng Công ty Lọc hóa dầu Việt Nam (mã BSR). Doanh nghiệp ghi nhận lợi nhuận sau thuế quý 3 đạt gần 8.969 tỷ đồng, gấp gần 9,9 lần cùng kỳ năm 2025. Doanh thu thuần cũng tăng gần 69%, lên 59.581 tỷ đồng.

Tuy nhiên, trên thị trường chứng khoán, cổ phiếu BSR vẫn thấp hơn đỉnh 52 tuần khoảng 35%. Kết phiên 10/11, BSR giao dịch ở mức 25.450 đồng/cổ phiếu, trong khi vốn hóa doanh nghiệp ở mức trên 128.000 tỷ đồng.

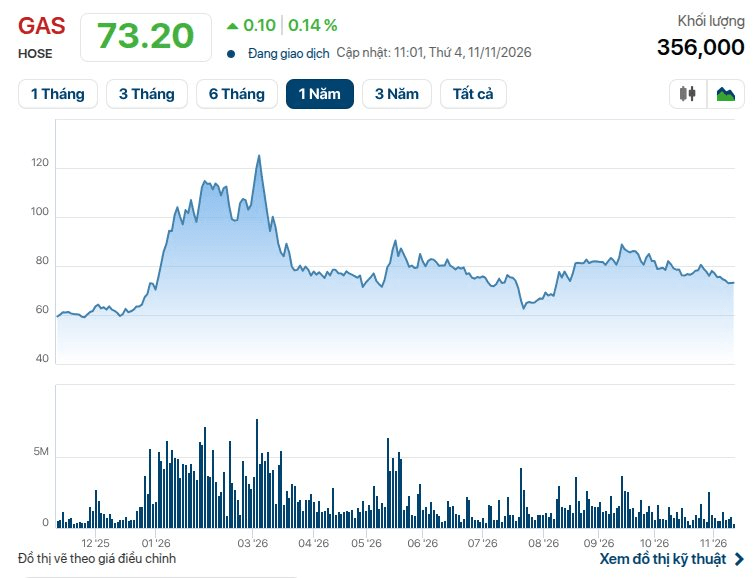
Tình trạng tương tự cũng xuất hiện tại Tổng Công ty Khí Việt Nam (PV GAS, mã GAS). Trong quý 3, doanh nghiệp đạt doanh thu gần 39.708 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận sau thuế đạt gần 4.569 tỷ đồng, tăng khoảng 75%.

Dù vậy, thị giá GAS vẫn thấp hơn đỉnh một năm khoảng 42%. Với vốn hóa gần 177.400 tỷ đồng, đây là một trong những doanh nghiệp có quy mô lớn nhất xuất hiện trong danh sách thống kê.

Hai doanh nghiệp kinh doanh xăng dầu khác là Petrolimex (PLX) và Tổng Công ty Dầu Việt Nam (OIL) cũng ghi nhận sự chênh lệch đáng chú ý giữa tăng trưởng lợi nhuận và diễn biến cổ phiếu.

Cụ thể, Petrolimex báo lãi sau thuế quý 3 khoảng 1.363 tỷ đồng, tăng 93% so với cùng kỳ. Trong khi đó, OIL đạt lợi nhuận gần 774 tỷ đồng, gấp hơn 5,5 lần cùng kỳ năm trước. Tuy nhiên, cả hai cổ phiếu PLX và OIL đều đang giao dịch thấp hơn đỉnh 52 tuần khoảng 51%.

Ngân hàng, cao su và khoáng sản cũng góp mặt

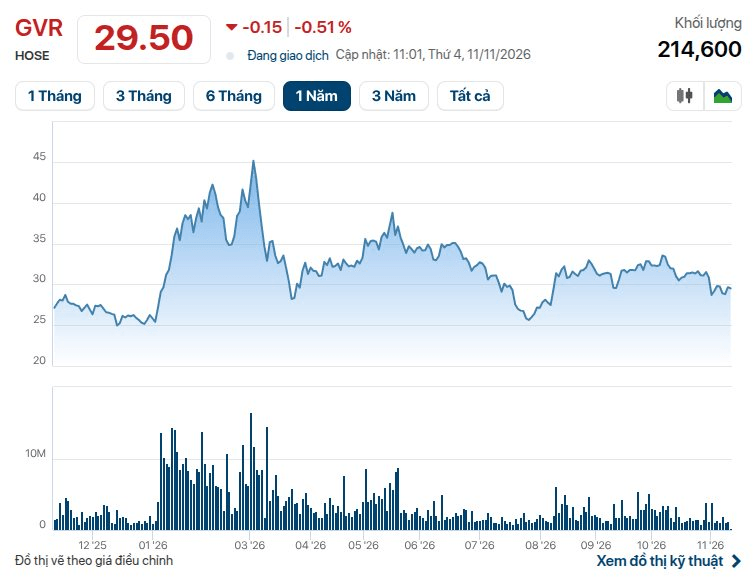
Không riêng dầu khí, Tập đoàn Công nghiệp Cao su Việt Nam (mã GVR) cũng xuất hiện trong danh sách với mức tăng trưởng lợi nhuận đáng kể. Quý 3/2026, doanh nghiệp ghi nhận doanh thu thuần khoảng 9.506 tỷ đồng, tăng hơn 2% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt gần 3.679 tỷ đồng, tăng 68%.

Khoảng cách giữa tăng trưởng doanh thu và lợi nhuận của GVR cũng là điểm cần lưu ý. Bên cạnh hoạt động kinh doanh cao su, kết quả lợi nhuận của doanh nghiệp được hỗ trợ bởi các khoản thu nhập liên quan đến bồi thường và chuyển đổi đất cao su. Trên sàn chứng khoán, thị giá GVR hiện vẫn thấp hơn đỉnh một năm khoảng 36%.

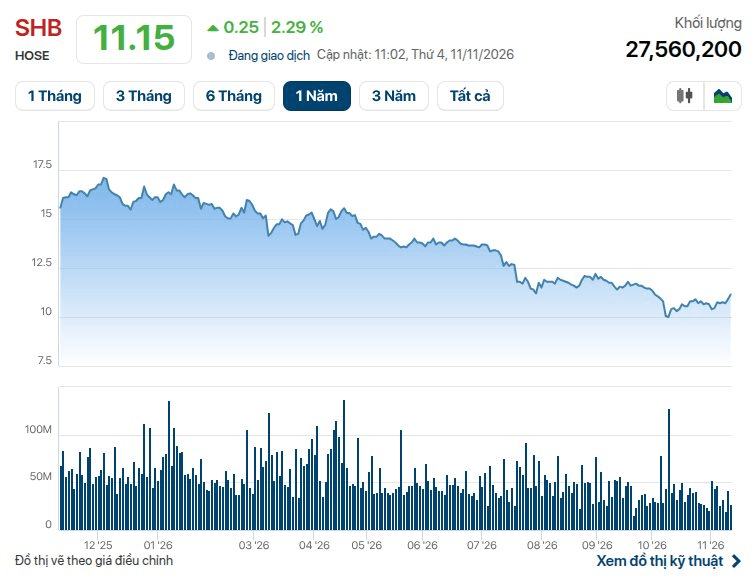
Ở nhóm ngân hàng, SHB là đại diện đáng chú ý khi lợi nhuận sau thuế quý 3 đạt gần 4.119 tỷ đồng, tăng 58% so với cùng kỳ năm trước. Dù vậy, cổ phiếu SHB vẫn giao dịch thấp hơn đỉnh 52 tuần gần 37%, với vốn hóa thị trường khoảng 58.000 tỷ đồng.

Trong khi đó, Tổng Công ty Khoáng sản TKV (mã KSV) ghi nhận lợi nhuận sau thuế quý 3 đạt gần 2.566 tỷ đồng, tăng 332% so với cùng kỳ. Cổ phiếu KSV cũng thấp hơn vùng đỉnh một năm khoảng 32%, dù kết quả kinh doanh vừa qua tăng trưởng mạnh.

Có doanh nghiệp lãi tăng gần 18 lần, nhưng cổ phiếu vẫn giảm sâu so với đỉnh

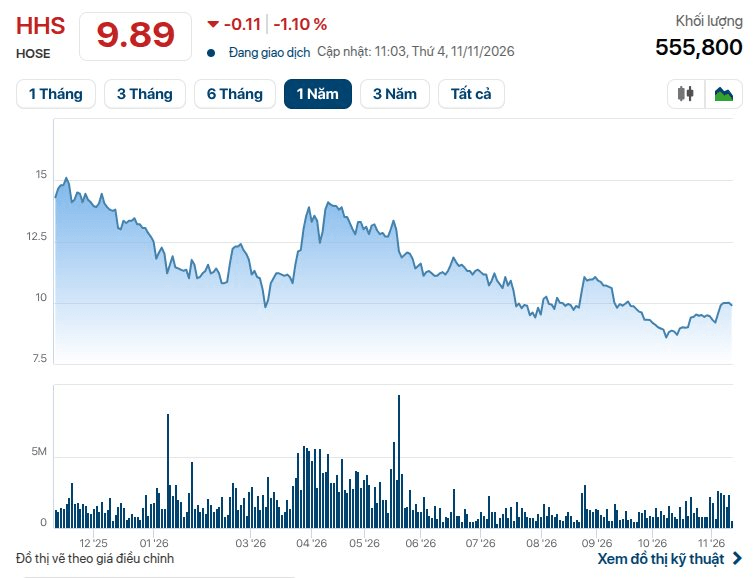
Ở nhóm vốn hóa vừa và nhỏ, sự chênh lệch giữa tỷ lệ tăng trưởng lợi nhuận và thị giá còn rõ nét hơn. CTCP Đầu tư Dịch vụ Hoàng Huy (mã HHS) ghi nhận lợi nhuận sau thuế quý 3 đạt khoảng 198 tỷ đồng, trong khi cùng kỳ năm trước chỉ lãi gần 11 tỷ đồng. Như vậy, lợi nhuận tăng gần 18 lần tính theo phần trăm tăng trưởng, nhưng cổ phiếu HHS vẫn thấp hơn đỉnh 52 tuần khoảng 35%.

Tương tự, CTCP FECON (mã FCN) báo lãi quý 3 gần 102 tỷ đồng, gấp hơn 6 lần cùng kỳ. Dù vậy, thị giá FCN vẫn cách đỉnh một năm khoảng 32%.

Một số doanh nghiệp khác cũng ghi nhận tăng trưởng lợi nhuận bằng lần như TV2 (354%), GEL (266%), VVS (155%), YEG (126%) và PLC (123%). Trong số này, nhiều cổ phiếu đang thấp hơn đỉnh một năm từ 34% đến gần 50%.

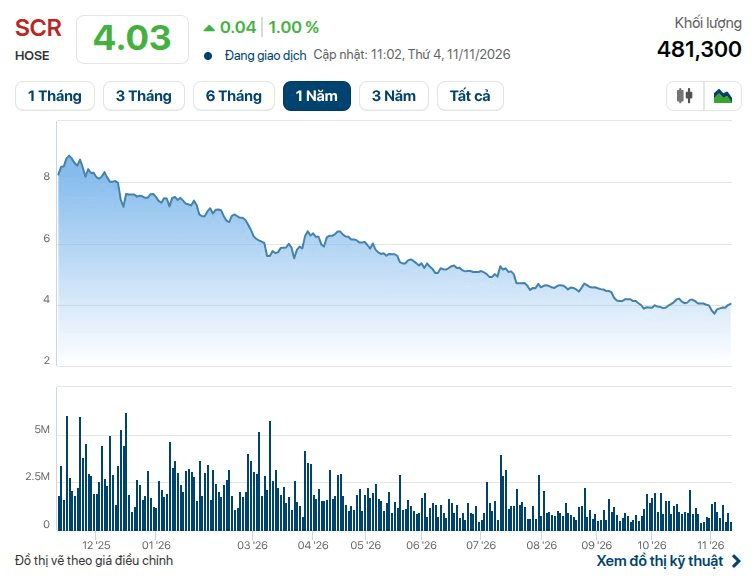
Đặc biệt, cổ phiếu SCR của CTCP Địa ốc Sài Gòn Thương Tín đang thấp hơn đỉnh 1 năm tới 55%, mức chênh lệch lớn nhất trong nhóm thống kê. Lợi nhuận sau thuế quý 3 của doanh nghiệp tăng 114%, song giá trị tuyệt đối chỉ đạt gần 4 tỷ đồng, so với mức gần 2 tỷ đồng cùng kỳ.

Nhìn rộng hơn, lợi nhuận tăng trưởng là một yếu tố quan trọng, nhưng chưa đủ để bảo đảm cổ phiếu sẽ diễn biến cùng chiều. Thị giá còn chịu tác động từ kỳ vọng kết quả kinh doanh trong tương lai, mặt bằng định giá, chất lượng lợi nhuận, dòng tiền và xu hướng chung của thị trường. Đồng thời, mức chênh lệch so với đỉnh giá một năm không đồng nghĩa tất cả nhà đầu tư đang chịu khoản lỗ tương ứng.

Gió đổi chiều trên thị trường lao động: Môi giới ăn hoa hồng “chật vật”, nhân viê n bán hàng, công nhân xây dựng được săn đón

https://cafef.vn/gio-doi-chieu-tren-thi-truong-lao-dong-moi-gioi-an-hoa-hong-chat-vat-nhan-vien-ban-hang-cong-nhan-xay-dung-duoc-san-don-18826111123081682.chnHà Linh | 12-11-2026 – 00:01 AM | Thị trường chứng khoán
Gió đổi chiều trên thị trường lao động: Môi giới ăn hoa hồng “chật vật”, nhân viên bán hàng, công nhân xây dựng được săn đón

Thị trường lao động tại Việt Nam đang có một sự tương phản khá rõ giữa hai nhóm nghề nghiệp, một bên là môi giới chứng khoán, bất động sản có thu nhập phụ thuộc vào hoa hồng, một bên là lao động “tay chân” tại các chuỗi bán lẻ, công trường xây dựng.

Một hiện tượng tương phản diễn ra trên thị trường lao động đang phác hoạ sự chuyển dịch của nền kinh tế. Những công việc sống nhờ vào hoa hồng môi giới đang trải qua giai đoạn “mùa đông khắc nghiệt” trong khi các cửa hàng bán lẻ liên tục tuyển thêm nhân viên để phục vụ khách hàng, các công trường xây dựng vẫn ráo riết tìm kiếm lao động để chạy tiến độ.

Cuộc sàng lọc khắc nghiệt của nghề môi giới

Cách đây khoảng 5 năm, khi thị trường chứng khoán bước vào giai đoạn bùng nổ, nghề môi giới từng là lựa chọn hấp dẫn đối với không ít người trẻ. Thanh khoản tăng mạnh, nhà đầu tư mới gia nhập thị trường liên tục, các công ty chứng khoán đẩy mạnh tuyển dụng để mở rộng mạng lưới khách hàng.

Một môi giới có tệp khách hàng tốt, giao dịch thường xuyên hoàn toàn có thể đạt mức thu nhập vượt xa nhiều công việc văn phòng khác. Thế nhưng, mùa hoa đẹp nhất đi qua rất nhanh. Thị trường khó kiếm lời, thanh khoản teo tóp, nghề môi giới chứng khoán cũng dần đi xuống cả về thu nhập lẫn cơ hội nghề nghiệp.

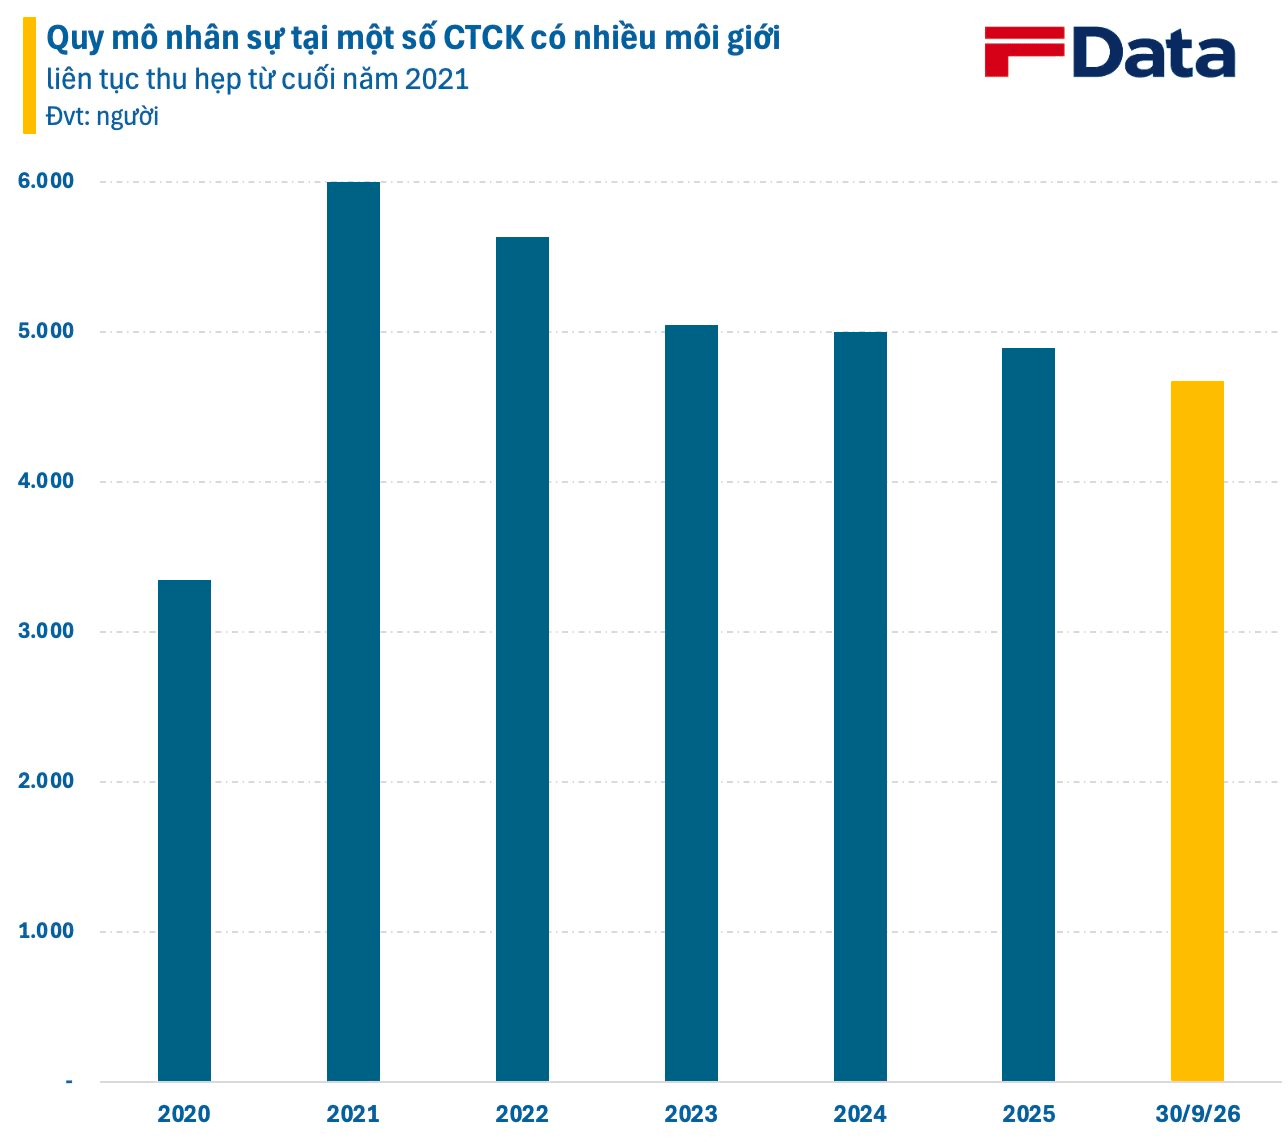
Những con số phản ánh rõ thực trạng này. Quy mô nhân sự tại nhiều công ty chứng khoán liên tục thu hẹp qua từng năm. Đến cuối quý 3/2026, tổng nhân sự tại 4 công ty có lực lượng môi giới lớn đã giảm xuống mức thấp nhất kể từ năm 2021, giảm khoảng 1.300 người (20%) so với thời kỳ bùng nổ 5 năm trước.

Đằng sau sự thay đổi này là một thị trường chứng khoán ngày càng cạnh tranh. Khi số lượng công ty chứng khoán lớn, cuộc đua giành thị phần môi giới không chỉ dựa vào quy mô đội ngũ mà còn phụ thuộc vào công nghệ, chính sách phí, chất lượng tư vấn và khả năng cung cấp các dịch vụ tài chính đi kèm.

Việc khách hàng ngày càng có thể tự giao dịch trên nền tảng trực tuyến cũng khiến vai trò của một bộ phận môi giới truyền thống thay đổi. Những công việc chủ yếu dừng ở khâu đặt lệnh, chăm sóc giao dịch đơn giản có thể chịu áp lực lớn hơn so với nhóm môi giới có khả năng tư vấn đầu tư, quản lý tài sản và phát triển khách hàng chuyên sâu.

Điều đáng nói là thực trạng này không chỉ diễn ra với ngành chứng khoán. Thị trường bất động sản cũng từng chứng kiến câu chuyện tương tự. Những cơn sốt đất, các đợt mở bán dự án quy mô lớn và dòng tiền đầu tư đổ vào thị trường giúp không ít môi giới có những tháng thu nhập lên tới hàng chục, thậm chí hàng trăm triệu đồng nhờ hoa hồng.

Mọi thứ thay đổi nhanh chóng khi chu kỳ tiền rẻ khép lại. Thị trường bất động sản rơi vào trầm lắng. Nguồn cung, khả năng chi trả của người mua và mức độ hấp thụ sản phẩm cũng tạo ra sự phân hóa lớn. Không phải dự án nào mở bán cũng có thể nhanh chóng tìm được khách hàng, và không phải môi giới nào cũng có giao dịch đều đặn mỗi tháng.

Đặc thù của nghề này là thu nhập thường không ổn định. Một giao dịch thành công có thể mang lại khoản hoa hồng lớn, nhưng cũng có giai đoạn nhiều tháng không có nguồn thu. Chi phí tìm kiếm khách hàng, quảng cáo và duy trì hoạt động vẫn phải tiếp tục ngay cả khi giao dịch chưa phát sinh.

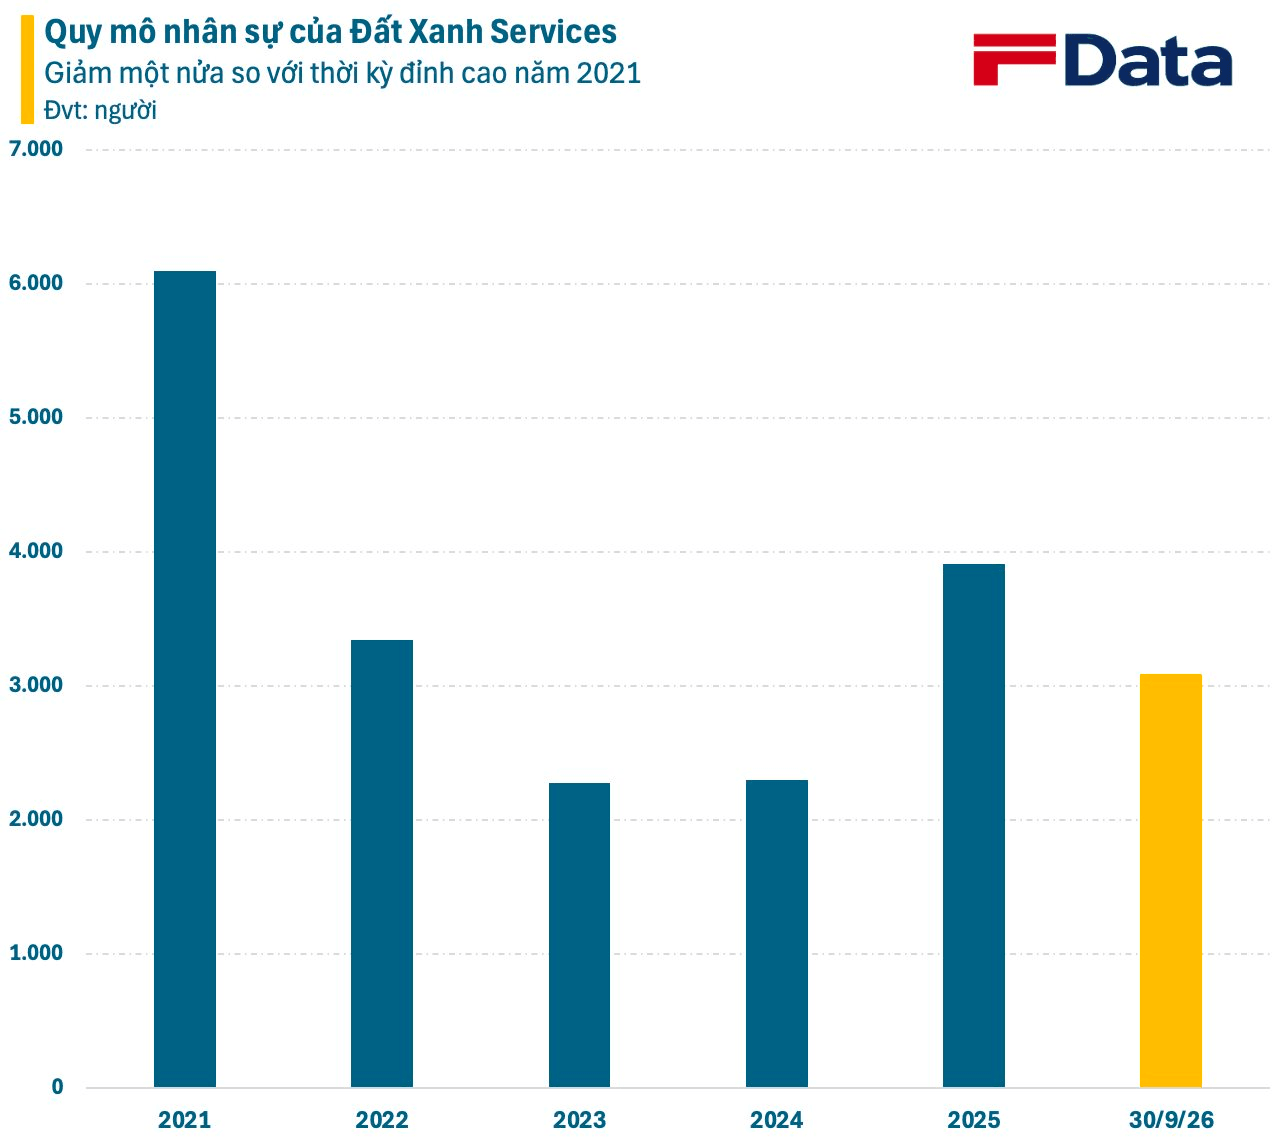
Bởi vậy, bên cạnh những môi giới giàu kinh nghiệm có thể duy trì thu nhập, một bộ phận không nhỏ người làm nghề đang phải tìm kiếm công việc khác ổn định hơn. Nhìn vào quy mô nhân sự của Đất Xanh Services – một trong những nhà môi giới bất động sản hàng đầu thị trường phần nào có thể thấy sự thu hẹp của ngành này.

Nhìn chung, khi thị trường không còn dễ kiếm tiền từ các thương vụ giao dịch mua bán, một bộ phận môi giới phải đối mặt với tình trạng ít khách hàng, ít giao dịch và thu nhập ngày càng bấp bênh. Trong khi đó, ở một góc khác của nền kinh tế, nhịp độ công việc dường như đang diễn ra theo chiều ngược lại.

Nhân viên bán hàng, công nhân xây dựng làm không hết việc

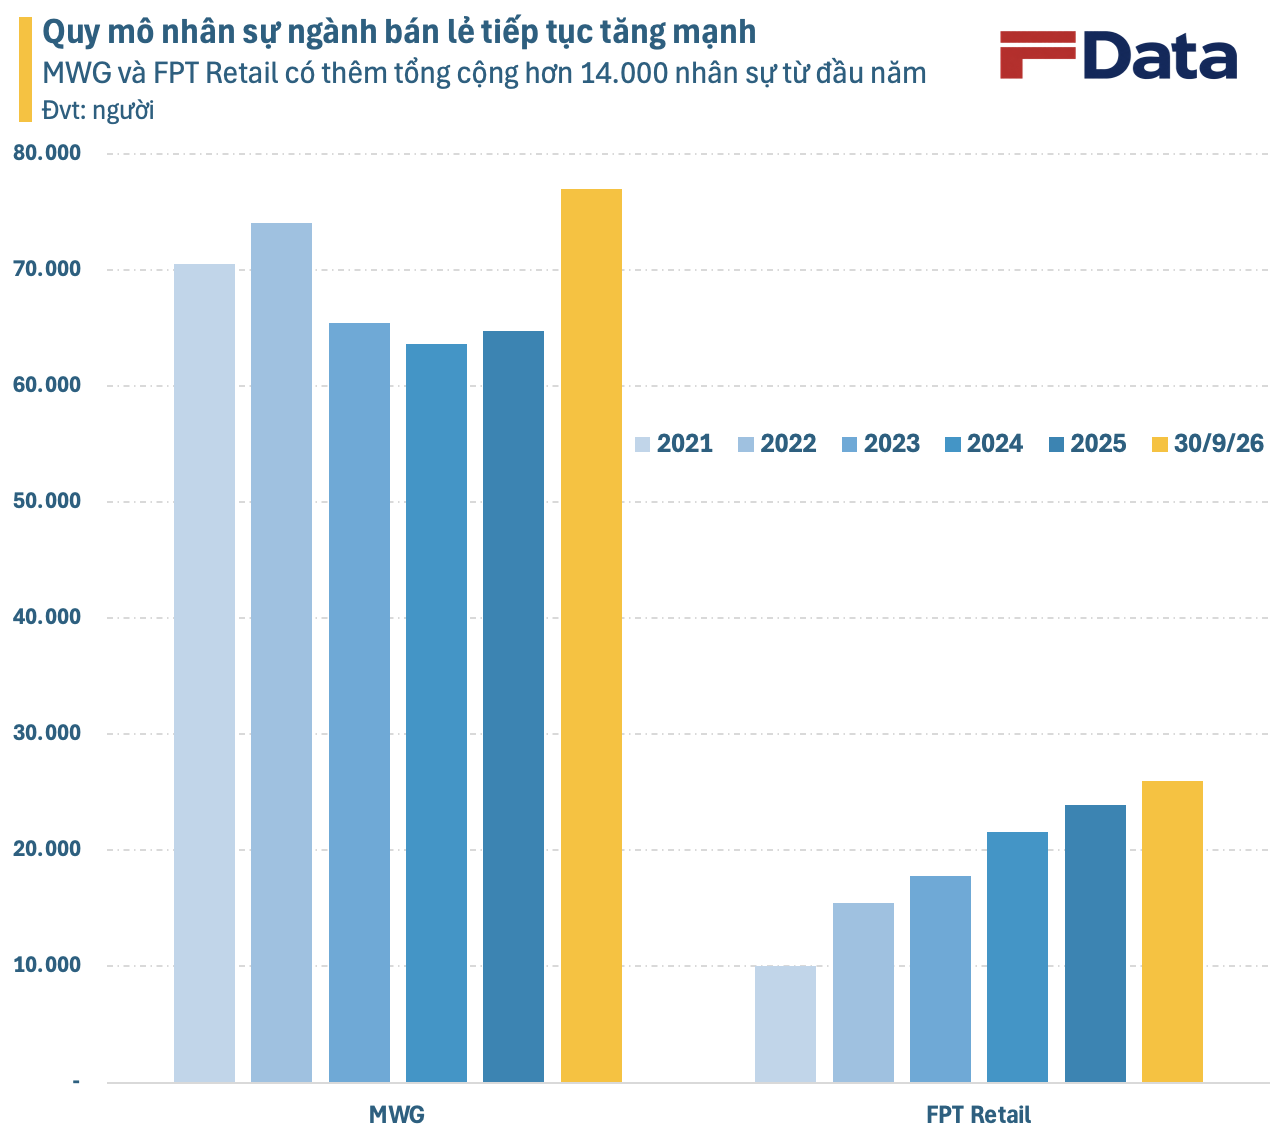
Một bức tranh hoàn toàn khác đang xuất hiện tại ngành bán lẻ. Các bản tin tuyển dụng từ 2 doanh nghiệp bán lẻ hàng đầu thị trường là Thế Giới Di Động (MWG) và FPT Retail (FRT) liên tục tung ra cho thấy “cơn khát” nhân sự của ngành. Tính từ đầu năm 2026, quy mô nhân sự của MWG và FRT đã tăng thêm tổng cộng hơn 14.000 người.

Quy mô nhân sự của MWG đã vượt qua giai đoạn 2021-2022 với chuỗi siêu thị thực phẩm Bách Hoá Xanh đang ồ ạt mở rộng hệ thống khi có thêm hơn 1.800 cửa hàng từ đầu năm. Trong khi đó, FRT liên tục bổ sung nhân sự qua từng năm với chuỗi nhà thuốc Long Châu đang không ngừng mở rộng hệ thống.

Gió đổi chiều trên thị trường lao động: Môi giới ăn hoa hồng “chật vật”, nhân viên bán hàng, công nhân xây dựng được săn đón - Ảnh 3.

Sự mở rộng nhân sự tại các doanh nghiệp bán lẻ không đơn thuần là câu chuyện tuyển thêm nhân viên văn phòng. Phần lớn nhu cầu đến từ những vị trí trực tiếp phục vụ hoạt động kinh doanh như nhân viên tư vấn, bán hàng, dược sĩ, thu ngân, nhân viên kho và quản lý cửa hàng. Với những hệ thống đang mở rộng, mỗi cửa hàng mới đều kéo theo nhu cầu nhân lực tương ứng.

Đây là một tín hiệu tích cực khi phản ánh sức mua của người tiêu dùng. Không chỉ nhân lực, sự mở rộng của các chuỗi bán lẻ hiện đại cũng kéo theo nhu cầu về kho vận, mặt bằng, công nghệ quản trị và mạng lưới cung ứng. Đây là những hoạt động có thể tạo thêm giá trị cho khu vực dịch vụ trong nền kinh tế.

Bên cạnh cơ hội nghề nghiệp, thu nhập của lao động trong lĩnh vực này cũng được cải thiện đáng kể. Điển hình trong các bản tin tuyển dụng gần đây của Bách Hoá Xanh, thu nhập của nhân viên siêu thị không đòi hỏi trình độ học vấn vào khoảng 14 triệu đồng/tháng. Cấp quản lý yêu cầu cao hơn có thể đạt thu nhập lên đến 30 triệu đồng/tháng.

Không chỉ bán lẻ, ngành xây dựng cũng đang tạo ra nhu cầu nhân lực cực lớn khi hàng loạt dự án đầu tư công, hạ tầng, giao thông và đô thị được triển khai. Coteccons – doanh nghiệp nổi bật trong ngành xây dựng đã có thêm hơn 700 nhân sự từ đầu năm. Một con số đáng ghi nhận trong bối cảnh cạnh tranh trên thị trường lao động ngành xây dựng đang cực kỳ gay gắt.

Với hàng loạt siêu dự án, các doanh nghiệp xây dựng thành viên của Vingroup như VinCons, VinAlpha, SGC… đều đang ồ ạt tuyển dụng hàng trăm nghìn công nhân từ nhân viên kỹ thuật, từ lao động phổ thông đến những người có tay nghề như thợ xây, trát, ốp lát, cốt thép, bê tông, chống thấm, điện nước…

Điều đáng chú ý là mức thu nhập của một số công việc trực tiếp tại công trường không hề thấp như nhiều người vẫn hình dung. Nhiều vị trí lao động phổ thông chỉ cần “biết đọc, biết viết” cũng có thu nhập cả chục triệu. Các kỹ sư, nhân sự tay nghề cao có kinh nghiệm có thể kiếm hàng chục triệu mỗi tháng tuỳ thuộc vào thời gian làm việc và tính chất dự án.

Nhìn chung, thị trường lao động tại Việt Nam đang có một sự tương phản khá rõ giữa hai nhóm nghề nghiệp. Một bên là những công việc có thu nhập phụ thuộc nhiều vào hoa hồng, phí giao dịch và mức độ sôi động của thị trường đang gặp khó. Phía còn lại, những công việc trực tiếp phục vụ nhu cầu tiêu dùng, vận hành hệ thống bán lẻ, sản xuất và triển khai công trình lại có nhiều cơ hội.

Điều này không có nghĩa nghề môi giới đã hết thời hay lao động phổ thông mặc nhiên có thu nhập tốt hơn lao động văn phòng. Nhưng nó phản ánh cách thị trường lao động đang thay đổi trong việc định giá con người. Một sự chuyển dịch của nền kinh tế sang những lĩnh vực mang lại nền tảng vật chất rõ rệt hơn cho xã hội.

Một tấm bằng đại học, chiếc áo sơ mi công sở hay danh xưng chuyên viên tài chính từng có thể tạo ra lợi thế nhất định khi tìm kiếm việc làm. Nhưng trong một nền kinh tế ngày càng chú trọng hiệu quả và năng suất, những người trực tiếp tạo ra doanh thu, vận hành hoạt động kinh doanh hay góp sức xây dựng các công trình cũng đang có vị thế ngày càng quan trọng.

Hai cổ phiếu ngân hàng bị tự doanh CTCK bán ròng hàng trăm tỷ đồng phiên 11/11

https://cafef.vn/hai-co-phieu-ngan-hang-bi-tu-doanh-ctck-ban-rong-hang-tram-ty-dong-phien-11-11-188261111193221156.chnAn Thái | 11-11-2026 – 19:32 PM | Thị trường chứng khoán
Tự doanh CTCK bán ròng 562 tỷ đồng trên HoSE.

Thị trường chịu áp lực bán giá cao trong phiên 11/11 khi VN-Index hướng đến vùng giá quanh 1.750 điểm. VN-Index chịu áp lực điều chỉnh sau đó phục hồi cuối phiên với lực cầu cải thiện ở một số nhóm mã. Kết phiên VN-Index tăng 3,83 điểm (+0,22%) lên mức 1.746,90 điểm. Giao dịch của khối ngoại là điểm cộng khi mua ròng phiên thứ hai liên tiếp với giá trị khoảng 53 tỷ đồng cổ phiếu trên toàn thị trường.

Tự doanh CTCK bán ròng 562 tỷ đồng trên HoSE.

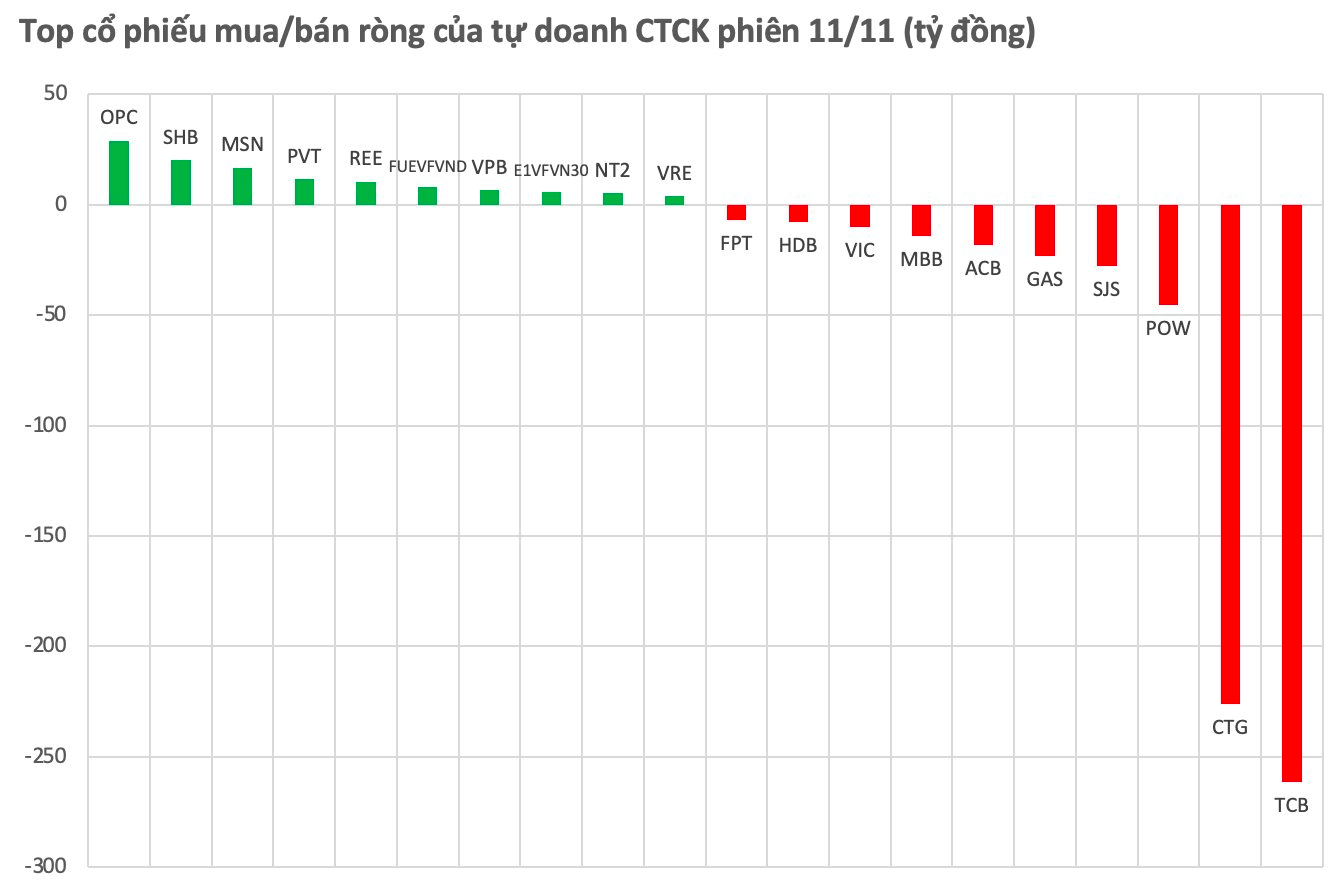
Cụ thể, nhóm tự doanh CTCK bán ròng mạnh nhất tại TCB với giá trị -261 tỷ đồng, tiếp theo là CTG (-226 tỷ), POW (-46 tỷ), SJS (-28 tỷ) và GAS (-23 tỷ đồng). Một số mã khác cũng ghi nhận lực bán ròng như ACB (-18 tỷ), MBB (-14 tỷ), VIC (-10 tỷ), HDB (-8 tỷ) và FPT (-7 tỷ đồng).

Chiều ngược lại, OPC được mua ròng mạnh nhất với giá trị 29 tỷ đồng. Theo sau là SHB (20 tỷ), MSN (17 tỷ), PVT (12 tỷ), REE (10 tỷ), FUEVFVND (8 tỷ), VPB (7 tỷ), E1VFVN30 (6 tỷ), NT2 (5 tỷ) và VRE (4 tỷ đồng).

VN-Index tăng điểm, tài khoản nhà đầu tư vẫn ‘mỏng’ đi

https://cafef.vn/vn-index-tang-diem-tai-khoan-nha-dau-tu-van-mong-di-188261111173347625.chnTheo Việt Linh | 11-11-2026 – 18:33 PM | Thị trường chứng khoán

VN-Index tăng gần 4 điểm trong phiên giao dịch ngày 11/11 nhờ lực đỡ từ nhóm cổ phiếu vốn hóa lớn, đặc biệt là VIC, VHM và một số mã năng lượng. Tuy nhiên, sắc xanh chưa lan tỏa rộng khi nhiều cổ phiếu ngân hàng, chứng khoán và bất động sản vẫn giảm giá, khiến tài khoản của nhiều nhà đầu tư vẫn "mỏng" đi.

Thị trường chứng khoán giằng co trong phần lớn phiên giao dịch trước khi đảo chiều vào cuối ngày. VN-Index tăng 3,83 điểm, tương đương 0,22%, đóng cửa tại 1.746,9 điểm. Thanh khoản HoSE đạt hơn 13.844 tỷ đồng.

Đáng chú ý, VIC là cổ phiếu đóng góp lớn nhất vào mức tăng của VN-Index, với mức tăng 1,32%, đóng góp khoảng 5 điểm cho chỉ số. VHM tăng 0,81%, đóng góp thêm khoảng 0,76 điểm. Bên cạnh đó, GAS tăng 1,78% và VCB tăng 0,74%, cùng hỗ trợ thị trường giữ sắc xanh.

VN-Index tăng gần 4 điểm trong phiên 11/11 nhờ lực đỡ từ nhóm cổ phiếu vốn hóa lớn. Ảnh minh họa.

Nhóm bất động sản là một trong những điểm sáng của phiên khi chỉ số ngành tăng 0,95%. Nhiều cổ phiếu ghi nhận mức tăng khá như VPI tăng 2,66%, NLG tăng 1,7%, VIC tăng 1,32% và VHM tăng 0,81%. Một số mã vốn hóa vừa và nhỏ cũng tăng mạnh, trong đó FIR tăng 6,69%, KOS tăng 6,18%.

Tuy nhiên, diễn biến trong nhóm không đồng nhất. NVL, KDH, DIG, DXG và PDR đồng loạt giảm giá. Dòng tiền vì vậy chưa lan tỏa trên toàn nhóm, mà chủ yếu tập trung ở một số cổ phiếu nhất định.

Ở nhóm ngân hàng, SHB tăng 2,29%, TPB tăng 3,15%, VCB tăng 0,74%, BID tăng 0,78%. EIB và LPB cũng nhích lên lần lượt 0,31% và 0,28%. Ngược lại, VPB giảm 1,11%, ACB giảm 0,48%, TCB giảm 0,68%, CTG giảm 0,31%

Ngược lại, VPB, ACB, TCB và STB giảm giá, tạo sức ép lên nhóm cổ phiếu vốn hóa lớn. Nhóm chứng khoán cũng kém tích cực khi nhiều mã như SSI, VIX, SHS và HCM đồng loạt điều chỉnh.

Trong khi đó, cổ phiếu năng lượng có diễn biến khả quan hơn với POW, PVT và GAS tăng giá. Nhóm thép ghi nhận sắc xanh tại HPG, NKG và HSG.

Ở chiều giảm, áp lực xuất hiện tại một số cổ phiếu tiêu dùng như MSN, VNM và MCH. Trong đó, VNM, MCH lần lượt là 2 mã tác động tiêu cực đáng chú ý đến VN-Index, riêng VNM kéo lùi 1,5 điểm.

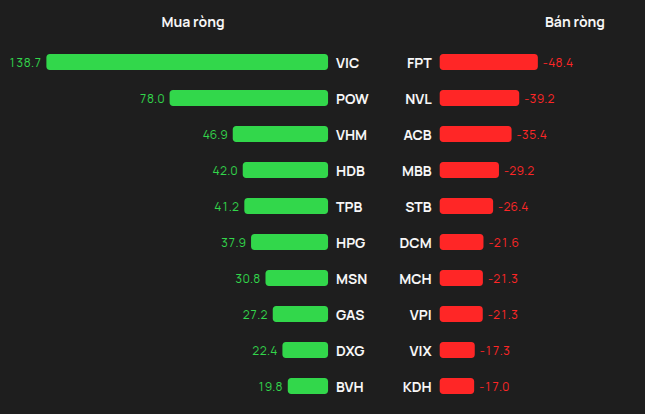
Giao dịch khối ngoại trên HoSE ghi nhận mua ròng gần 52 tỷ đồng. VIC được mua ròng mạnh nhất với khoảng 138,9 tỷ đồng, tiếp đến là POW, VHM và HDB. Ở chiều bán ròng, FPT dẫn đầu với khoảng 48,3 tỷ đồng, theo sau là NVL và ACB.

Dù VN-Index tiếp tục tăng, thanh khoản phiên 11/11 thấp hơn khoảng 14% so với mức bình quân 20 phiên. Chỉ số đang tiến sát vùng 1.750 điểm, trong khi số mã giảm vẫn nhiều hơn số mã tăng. Diễn biến này cho thấy đà hồi phục hiện chủ yếu dựa vào một số cổ phiếu trụ, chưa có sự đồng thuận rộng trên thị trường.

Chứng khoán nghỉ giao dịch ngày 24/11

Theo thông báo mới của HoSE và HNX, thị trường chứng khoán Việt Nam sẽ nghỉ giao dịch ngày 24/11 nhân Ngày Văn hóa Việt Nam. Hoạt động giao dịch trở lại bình thường từ ngày 25/11.

Phiên 11/11: Khối ngoại “săn sale”, rót hơn trăm tỷ gom một cổ phiếu “hot”

https://cafef.vn/phien-11-11-khoi-ngoai-san-sale-rot-hon-tram-ty-gom-mot-co-phieu-hot-188261111152339227.chnMai Chi | 11-11-2026 – 15:45 PM | Thị trường chứng khoán
Phiên 11/11: Khối ngoại "săn sale", rót hơn trăm tỷ gom một cổ phiếu "hot"

Giao dịch của khối ngoại là điểm cộng khi mua ròng phiên thứ hai liên tiếp với giá trị khoảng 53 tỷ đồng cổ phiếu trên toàn thị trường.

Tâm lý thận trọng khiến thị trường rung lắc trước khi đảo chiều tăng về cuối phiên. Chỉ số đóng cửa phiên 11/11 tăng hơn 4 điểm tại 1.746 điểm với thanh khoản trên HoSE đạt gần 14.000 tỷ đồng.

Giao dịch của khối ngoại là điểm cộng khi mua ròng phiên thứ hai liên tiếp với giá trị khoảng 53 tỷ đồng cổ phiếu trên toàn thị trường.

Trên HOSE, khối ngoại mua ròng 75 tỷ đồng

Tại chiều mua, cổ phiếu VIC được khối ngoại mua mạnh nhất trên HOSE với giá trị hơn 139 tỷ đồng. Theo sau, POW và VHM là mã tiếp theo được gom mạnh 78 và 47 tỷ đồng.

Phiên 11/11: Khối ngoại tiếp tục mua ròng, rót hơn trăm tỷ gom một cổ phiếu "hot" - Ảnh 1.

(Nguồn: Vietcap)

Ở chiều ngược lại, hai cổ phiếu ngân hàng là FPT và NVL bị bán ròng mạnh lần lượt 48 tỷ đồng và 39 tỷ đồng. Theo sau, ACB bị bán 35 tỷ đồng.

Trên HNX, khối ngoại bán ròng 10 tỷ đồng

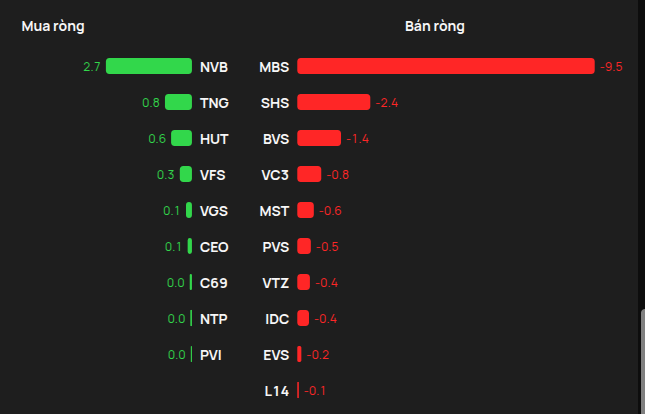
Tại chiều mua, NVB được mua ròng mạnh nhất với giá 3 tỷ đồng. Bên cạnh đó, TNG xếp tiếp theo trong sách mua ròng mạnh trên HNX với 1 tỷ đồng. Ngoài ra, khối ngoại cũng chi vài tỷ đồng để gom ròng HUT, VFS.

Phiên 11/11: Khối ngoại tiếp tục mua ròng, rót hơn trăm tỷ gom một cổ phiếu "hot" - Ảnh 2.

(Nguồn: Vietcap)

Chiều ngược lại, MBS là mã chịu áp lực bán ròng của khối ngoại với giá trị 9,4 tỷ đồng; theo sau SHS bị bán 2,4 tỷ, BVS, VC3 bị bán từ vài tỷ đồng.

Trên UPCOM, khối ngoại bán ròng 12 tỷ đồng

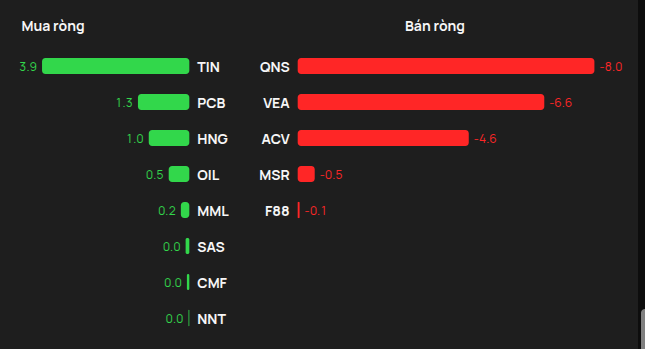
Chiều mua, cổ phiếu TIN được khối ngoại mua 4 tỷ đồng. Theo sau, PCB và HNG cũng được mua ròng mỗi mã vài trăm triệu đồng.

Phiên 11/11: Khối ngoại tiếp tục mua ròng, rót hơn trăm tỷ gom một cổ phiếu "hot" - Ảnh 3.

(Nguồn: Vietcap)

Ngược chiều, QNS bị khối ngoại bán ròng 8 tỷ đồng. Ngoài ra khối ngoại cũng bán ròng tại , VEA, ACV,…

Chính phủ trình luật riêng quản lý thị trường giao dịch 7.500 tỷ đồng/ngày

https://cafef.vn/chinh-phu-trinh-luat-rieng-quan-ly-thi-truong-giao-dich-7500-ty-dong-ngay-188261111142829279.chnTheo Anh Văn | 11-11-2026 – 14:28 PM | Thị trường chứng khoán

Chính phủ trình dự án Luật Giao dịch hàng hóa phái sinh nhằm hoàn thiện khung pháp lý cho thị trường có giá trị giao dịch danh nghĩa bình quân 7.500 tỷ đồng/ngày.

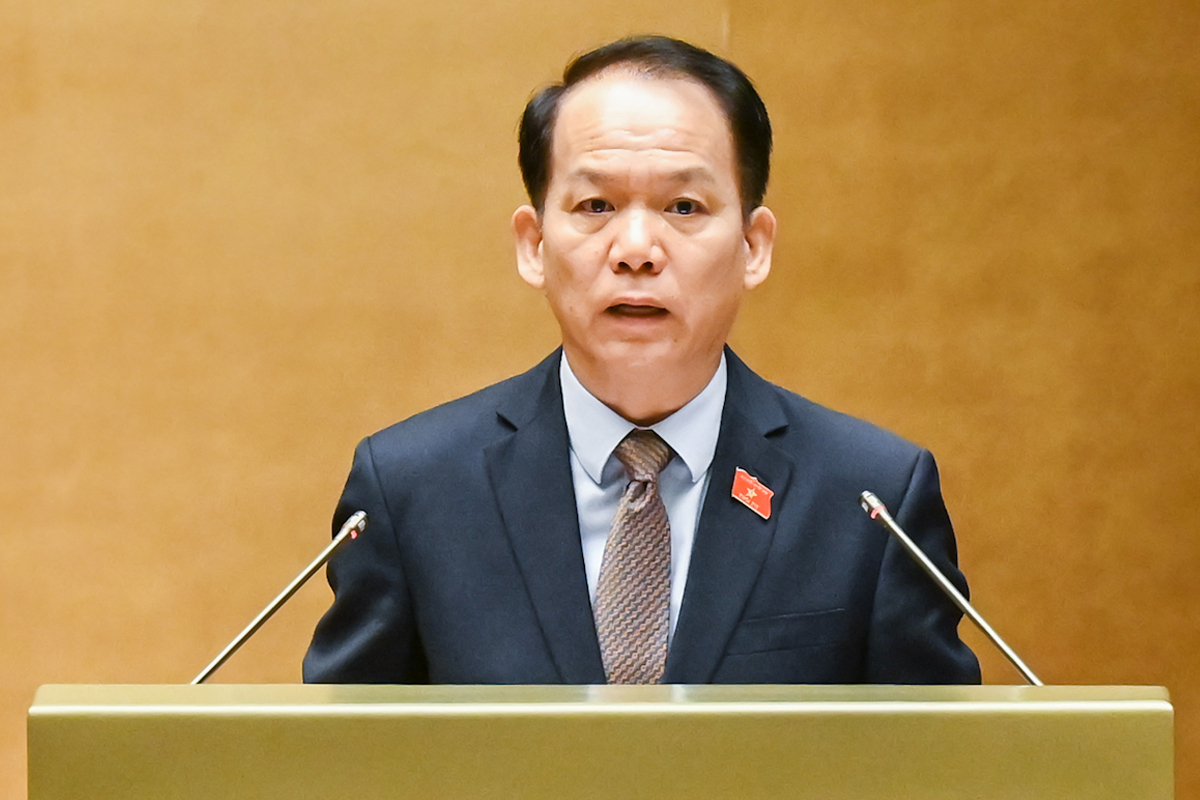
Tiếp tục chương trình Kỳ họp thứ 2, sáng 11/11, Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng thừa ủy quyền của Thủ tướng trình Quốc hội dự án Luật Giao dịch hàng hóa phái sinh.

Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng. (Ảnh: Duy Linh)

Theo tờ trình của Chính phủ, sau hơn 20 năm thực hiện Luật Thương mại năm 2005, thị trường giao dịch hàng hóa phái sinh tại Việt Nam đã bước đầu hình thành và phát triển.

Khối lượng giao dịch tập trung tăng từ khoảng 58,9 nghìn hợp đồng năm 2019 lên hơn 1,14 triệu hợp đồng năm 2024 và khoảng 1,54 triệu hợp đồng năm 2025; giá trị giao dịch danh nghĩa bình quân khoảng 7.500 tỷ đồng/ngày; khoảng 38 mặt hàng với hơn 40 loại hợp đồng được giao dịch.

Bên cạnh đó, có 16 ngân hàng thương mại và chi nhánh ngân hàng nước ngoài được phép cung ứng sản phẩm phái sinh giá hàng hóa.

Tuy vậy, Chính phủ cho rằng quy mô và thanh khoản còn hạn chế, doanh nghiệp sản xuất, kinh doanh tham gia phòng ngừa rủi ro còn ít; phần lớn sản phẩm liên thông với sở giao dịch nước ngoài, chưa hình thành nhiều hợp đồng dựa trên hàng hóa Việt Nam và giá tham chiếu nội địa; hạ tầng thanh toán bù trừ, quản trị rủi ro, kho bãi, giao nhận và giám sát dữ liệu chưa đồng bộ.

Theo Chính phủ, việc xây dựng Luật nhằm thiết lập khuôn khổ pháp lý thống nhất, đồng bộ, chuyên biệt cho giao dịch hàng hóa phái sinh; tạo cơ sở để doanh nghiệp, hợp tác xã, người sản xuất sử dụng công cụ phòng ngừa biến động giá; gắn giao dịch phái sinh với sản xuất, chế biến, lưu thông, xuất khẩu và tiêu thụ hàng hóa.

Bên cạnh đó là hoàn thiện hạ tầng giao dịch, thanh toán bù trừ, giao nhận, quản trị rủi ro và giám sát; tạo điều kiện để doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi cung ứng toàn cầu và từng bước nâng cao vai trò của Việt Nam trong hình thành giá hàng hóa khu vực, quốc tế.

Theo định nghĩa tại dự thảo Luật, hàng hóa phái sinh là sản phẩm giao dịch mà quyền hoặc nghĩa vụ của các bên phụ thuộc vào giá, chỉ số giá, chênh lệch giá, biến động giá của một hay nhiều hàng hóa cơ sở, được xác lập dưới hình thức: hợp đồng kỳ hạn, hợp đồng tương lai, hợp đồng quyền chọn, hợp đồng hoán đổi, hợp đồng chênh lệch và các hợp đồng phái sinh khác.

Thị trường giao dịch hàng hóa phái sinh gồm thị trường tập trung và thị trường OTC. Sở giao dịch hàng hóa được tổ chức đồng thời thị trường giao ngay tập trung và thị trường phái sinh nhưng phải phân định rõ sản phẩm, thành viên, tài khoản, thanh toán và quản trị rủi ro.

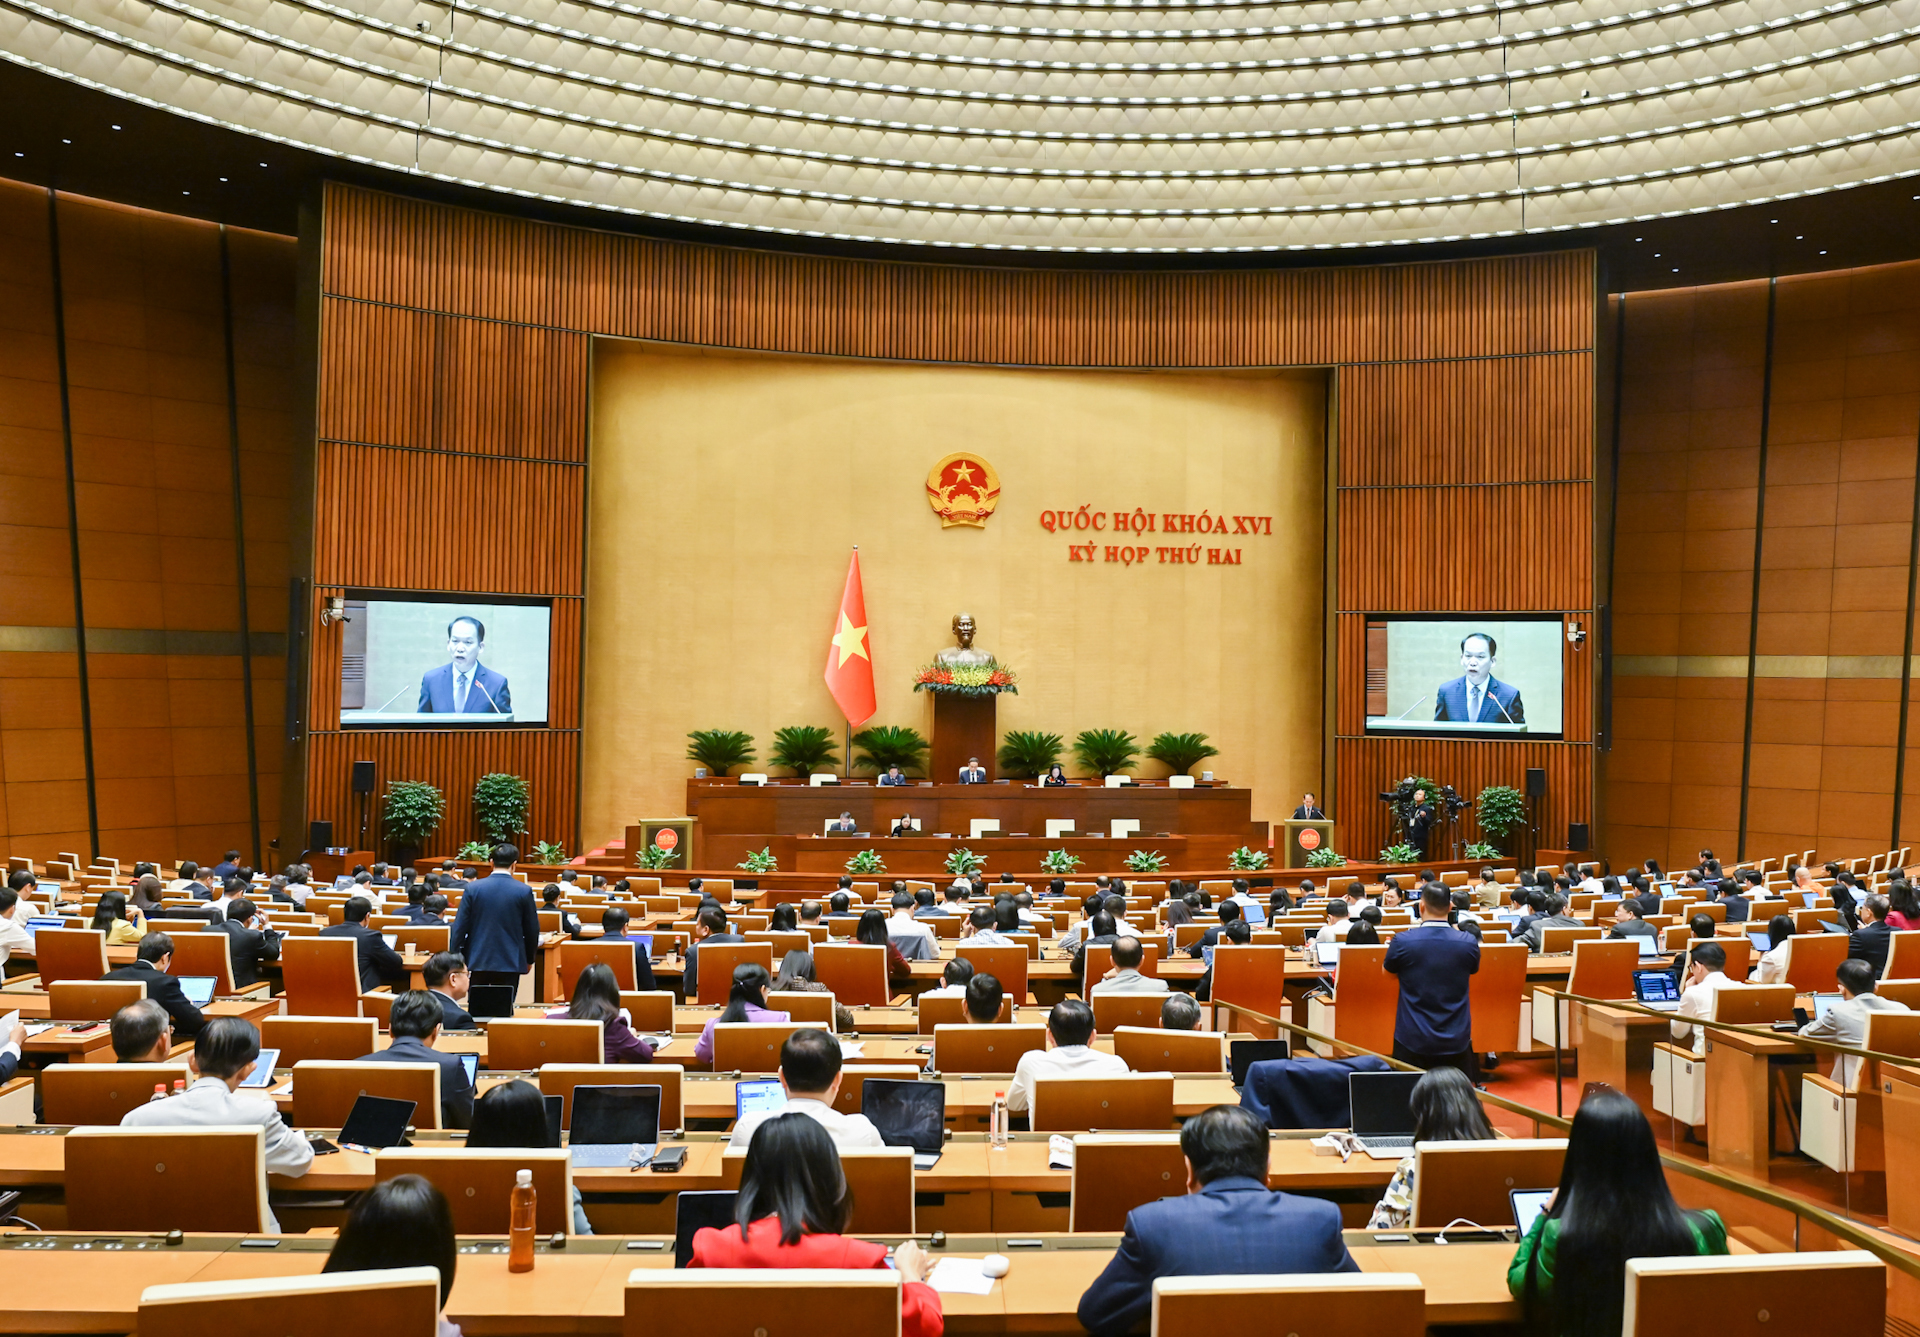
Quang cảnh phiên họp sáng 11/11. (Ảnh: Duy Linh)

Nêu quan điểm của cơ thẩm tra, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết Ủy ban tán thành sự cần thiết xây dựng Luật.

Về quản lý nhà nước về hàng hóa phái sinh và thị trường hàng hóa phái sinh, ông Phan Văn Mãi đề nghị rà soát mô hình quản lý Nhà nước, cơ chế quản lý, giám sát liên ngành, phân định rõ trách nhiệm các cơ quan quản lý chuyên ngành, xác định cụ thể cơ quan chịu trách nhiệm chính ngay trong luật này.

“ Tiếp tục nghiên cứu, hoàn thiện chính sách phát triển thị trường gắn với mục tiêu phòng ngừa rủi ro, cơ chế bảo vệ nhà đầu tư, quản trị rủi ro hệ thống. Các chủ thể tham gia thị trường hàng hóa phái sinh trên tinh thần tự nguyện, nhà nước không can thiệp hành chính, không bắt buộc giao dịch qua sở giao dịch hàng hóa làm mất đi tính cạnh tranh của các phương thức giao dịch khác, tăng tầng nấc trung gian và chi phí xã hội ”, Chủ nhiệm Phan Văn Mãi nêu rõ.

Bên cạnh đó, Chủ nhiệm Uỷ ban Kinh tế và Tài chính đề nghị cần đánh giá kỹ hơn mức độ rủi ro của cơ chế thử nghiệm có kiểm soát trong lĩnh vực phái sinh hàng hóa và nghiên cứu quy định trực tiếp tại luật này các giới hạn rủi ro tài chính đặc thù khi thử nghiệm.

Những ai có tài khoản chứng khoán cần đặc biệt chú ý thông tin này trước ngày 31/12

https://cafef.vn/nhung-ai-co-tai-khoan-chung-khoan-can-dac-biet-chu-y-thong-tin-nay-truoc-ngay-31-12-188261111113629697.chnAn Thái | 11-11-2026 – 11:36 AM | Thị trường chứng khoán
Những ai có tài khoản chứng khoán cần đặc biệt chú ý thông tin này trước ngày 31/12

Ủy ban Chứng khoán Nhà nước cảnh báo các đối tượng xấu có thể lợi dụng quy định mới về xác thực định danh điện tử để giả danh công ty chứng khoán, cơ quan quản lý, từ đó đánh cắp thông tin và chiếm đoạt tài sản của nhà đầu tư.

Ngày 9/11, Ủy ban Chứng khoán Nhà nước (UBCKNN) phát đi cảnh báo về thủ đoạn giả danh công ty chứng khoán, lợi dụng quy định xác thực định danh điện tử để lừa đảo nhà đầu tư. Cơ quan quản lý khuyến nghị nhà đầu tư đặc biệt thận trọng với các cuộc gọi, tin nhắn, đường dẫn và ứng dụng không rõ nguồn gốc.

Theo quy định tại Nghị định số 320/2026/NĐ-CP ngày 13/8/2026 của Chính phủ, tài khoản giao dịch điện tử trên các nền tảng số phục vụ hoạt động trong lĩnh vực chứng khoán thuộc nhóm tài khoản phải liên kết, xác thực với tài khoản định danh điện tử. Đối với những tài khoản được tạo lập trước thời điểm nghị định có hiệu lực (28/9/2026), việc liên kết, xác thực phải hoàn thành chậm nhất trước ngày 31/12/2026.

Quy định này nhằm tăng cường xác thực chủ thể giao dịch, hạn chế tình trạng sử dụng tài khoản không chính chủ và nâng cao mức độ an toàn trên thị trường chứng khoán. Tuy nhiên, UBCKNN lưu ý đây cũng là cơ hội để các đối tượng xấu lợi dụng, tung thông tin giả mạo nhằm gây tâm lý lo lắng và thúc giục nhà đầu tư thực hiện những thao tác không an toàn.

Giả danh nhân viên công ty chứng khoán, dọa khóa tài khoản

Theo cảnh báo, các đối tượng lừa đảo có thể tự xưng là nhân viên công ty chứng khoán, bộ phận chăm sóc khách hàng hoặc cán bộ cơ quan quản lý để tiếp cận nhà đầu tư. Chúng thường thông báo tài khoản chưa hoàn tất xác thực định danh điện tử, có nguy cơ bị khóa hoặc hạn chế giao dịch nếu khách hàng không thực hiện ngay theo hướng dẫn.

Sau khi tạo được sự tin tưởng, đối tượng yêu cầu nhà đầu tư truy cập đường dẫn, quét mã QR hoặc cài đặt ứng dụng không rõ nguồn gốc. Tại đây, khách hàng có thể bị dẫn dụ cung cấp thông tin cá nhân, hình ảnh giấy tờ tùy thân, mật khẩu đăng nhập, mã OTP hoặc thực hiện xác thực khuôn mặt trên những nền tảng giả mạo.

Một thủ đoạn khác là giả danh nhân viên hỗ trợ kỹ thuật, yêu cầu nhà đầu tư cài đặt phần mềm điều khiển từ xa, chia sẻ màn hình hoặc cấp quyền truy cập thiết bị. Các đối tượng cũng có thể sử dụng tên thương hiệu, logo, hình ảnh và giao diện gần giống với công ty chứng khoán hoặc cơ quan quản lý để tăng mức độ tin cậy.

Đáng chú ý, kẻ gian có thể nắm trước một số thông tin cá nhân hoặc dữ liệu liên quan đến giao dịch của khách hàng, khiến những cuộc gọi giả mạo trở nên thuyết phục hơn. Khi chiếm được thông tin đăng nhập hoặc quyền kiểm soát thiết bị, chúng có thể truy cập trái phép tài khoản chứng khoán, thay đổi thông tin liên hệ, thực hiện giao dịch không được phép và chiếm đoạt tài sản.

UBCKNN nhấn mạnh, yêu cầu liên kết và xác thực tài khoản theo quy định pháp luật là có thật, nhưng điều đó không đồng nghĩa mọi cuộc gọi, tin nhắn hoặc đường dẫn tự nhận hướng dẫn xác thực đều đến từ đơn vị chính thức.

Nhà đầu tư cần làm gì để tránh mất tiền?

Trước nguy cơ trên, UBCKNN khuyến nghị nhà đầu tư chỉ thực hiện liên kết, xác thực tài khoản thông qua ứng dụng, website hoặc các kênh giao dịch chính thức của công ty chứng khoán. Trường hợp nhận được thông báo bất thường, khách hàng cần chủ động liên hệ số điện thoại được công bố trên website chính thức để kiểm tra, thay vì sử dụng thông tin liên lạc do người lạ cung cấp.

Nhà đầu tư tuyệt đối không cung cấp mật khẩu, mã PIN, OTP, mã khôi phục hoặc các thông tin bảo mật qua điện thoại, tin nhắn và mạng xã hội. Đồng thời, cần tránh gửi hình ảnh giấy tờ tùy thân, dữ liệu sinh trắc học cho những địa chỉ hoặc ứng dụng chưa được xác minh.

Cơ quan quản lý cũng lưu ý nhà đầu tư không tùy tiện truy cập đường dẫn, quét mã QR, cài đặt ứng dụng từ nguồn lạ hoặc cho phép người khác điều khiển thiết bị từ xa. Việc thường xuyên theo dõi lịch sử đăng nhập, biến động số dư và các giao dịch phát sinh cũng là biện pháp cần thiết để kịp thời nhận diện dấu hiệu bất thường.

Trong trường hợp nghi ngờ bị lừa đảo hoặc đã cung cấp thông tin bảo mật, nhà đầu tư cần nhanh chóng liên hệ công ty chứng khoán nơi mở tài khoản để đề nghị kiểm tra, áp dụng biện pháp bảo vệ và phối hợp xử lý. Nếu có nguy cơ bị chiếm đoạt tiền, cần đồng thời thông báo cho ngân hàng hoặc tổ chức cung ứng dịch vụ thanh toán liên quan để được hỗ trợ ngăn chặn giao dịch theo quy định.

Ngoài ra, nhà đầu tư nên sử dụng thiết bị an toàn để thay đổi mật khẩu, thu hồi các phiên đăng nhập đáng ngờ và lưu giữ bằng chứng như tin nhắn, số điện thoại, đường dẫn hoặc thông tin tài khoản nhận tiền. Những trường hợp có dấu hiệu lừa đảo cần được trình báo cơ quan công an để tiếp nhận, xử lý.

UBCKNN đặc biệt cảnh báo nhà đầu tư không tiếp tục chuyển tiền cho những người tự nhận có khả năng giúp lấy lại số tiền đã bị lừa đảo, bởi đây có thể là một hình thức lừa đảo tiếp theo.

Trong bối cảnh thời hạn xác thực tài khoản chứng khoán đang đến gần, cơ quan quản lý khuyến nghị nhà đầu tư chủ động thực hiện đúng quy định, đồng thời bảo mật thông tin và kiểm tra kỹ nguồn gốc mọi yêu cầu xác thực. Việc cảnh giác với những hướng dẫn bất thường là yếu tố quan trọng để bảo vệ tài khoản và tài sản của chính mình.

Gió đổi chiều trên thị trường lao động: Môi giới ăn hoa hồng “chật vật”, nhân viê n bán hàng, công nhân xây dựng được săn đón

https://cafef.vn/gio-doi-chieu-tren-thi-truong-lao-dong-moi-gioi-an-hoa-hong-chat-vat-nhan-vien-ban-hang-cong-nhan-xay-dung-duoc-san-don-18826111123081682.chnHà Linh | 12-11-2026 – 00:01 AM | Thị trường chứng khoán
Gió đổi chiều trên thị trường lao động: Môi giới ăn hoa hồng “chật vật”, nhân viên bán hàng, công nhân xây dựng được săn đón

Thị trường lao động tại Việt Nam đang có một sự tương phản khá rõ giữa hai nhóm nghề nghiệp, một bên là môi giới chứng khoán, bất động sản có thu nhập phụ thuộc vào hoa hồng, một bên là lao động “tay chân” tại các chuỗi bán lẻ, công trường xây dựng.

Một hiện tượng tương phản diễn ra trên thị trường lao động đang phác hoạ sự chuyển dịch của nền kinh tế. Những công việc sống nhờ vào hoa hồng môi giới đang trải qua giai đoạn “mùa đông khắc nghiệt” trong khi các cửa hàng bán lẻ liên tục tuyển thêm nhân viên để phục vụ khách hàng, các công trường xây dựng vẫn ráo riết tìm kiếm lao động để chạy tiến độ.

Cuộc sàng lọc khắc nghiệt của nghề môi giới

Cách đây khoảng 5 năm, khi thị trường chứng khoán bước vào giai đoạn bùng nổ, nghề môi giới từng là lựa chọn hấp dẫn đối với không ít người trẻ. Thanh khoản tăng mạnh, nhà đầu tư mới gia nhập thị trường liên tục, các công ty chứng khoán đẩy mạnh tuyển dụng để mở rộng mạng lưới khách hàng.

Một môi giới có tệp khách hàng tốt, giao dịch thường xuyên hoàn toàn có thể đạt mức thu nhập vượt xa nhiều công việc văn phòng khác. Thế nhưng, mùa hoa đẹp nhất đi qua rất nhanh. Thị trường khó kiếm lời, thanh khoản teo tóp, nghề môi giới chứng khoán cũng dần đi xuống cả về thu nhập lẫn cơ hội nghề nghiệp.

Những con số phản ánh rõ thực trạng này. Quy mô nhân sự tại nhiều công ty chứng khoán liên tục thu hẹp qua từng năm. Đến cuối quý 3/2026, tổng nhân sự tại 4 công ty có lực lượng môi giới lớn đã giảm xuống mức thấp nhất kể từ năm 2021, giảm khoảng 1.300 người (20%) so với thời kỳ bùng nổ 5 năm trước.

Đằng sau sự thay đổi này là một thị trường chứng khoán ngày càng cạnh tranh. Khi số lượng công ty chứng khoán lớn, cuộc đua giành thị phần môi giới không chỉ dựa vào quy mô đội ngũ mà còn phụ thuộc vào công nghệ, chính sách phí, chất lượng tư vấn và khả năng cung cấp các dịch vụ tài chính đi kèm.

Việc khách hàng ngày càng có thể tự giao dịch trên nền tảng trực tuyến cũng khiến vai trò của một bộ phận môi giới truyền thống thay đổi. Những công việc chủ yếu dừng ở khâu đặt lệnh, chăm sóc giao dịch đơn giản có thể chịu áp lực lớn hơn so với nhóm môi giới có khả năng tư vấn đầu tư, quản lý tài sản và phát triển khách hàng chuyên sâu.

Điều đáng nói là thực trạng này không chỉ diễn ra với ngành chứng khoán. Thị trường bất động sản cũng từng chứng kiến câu chuyện tương tự. Những cơn sốt đất, các đợt mở bán dự án quy mô lớn và dòng tiền đầu tư đổ vào thị trường giúp không ít môi giới có những tháng thu nhập lên tới hàng chục, thậm chí hàng trăm triệu đồng nhờ hoa hồng.

Mọi thứ thay đổi nhanh chóng khi chu kỳ tiền rẻ khép lại. Thị trường bất động sản rơi vào trầm lắng. Nguồn cung, khả năng chi trả của người mua và mức độ hấp thụ sản phẩm cũng tạo ra sự phân hóa lớn. Không phải dự án nào mở bán cũng có thể nhanh chóng tìm được khách hàng, và không phải môi giới nào cũng có giao dịch đều đặn mỗi tháng.

Đặc thù của nghề này là thu nhập thường không ổn định. Một giao dịch thành công có thể mang lại khoản hoa hồng lớn, nhưng cũng có giai đoạn nhiều tháng không có nguồn thu. Chi phí tìm kiếm khách hàng, quảng cáo và duy trì hoạt động vẫn phải tiếp tục ngay cả khi giao dịch chưa phát sinh.

Bởi vậy, bên cạnh những môi giới giàu kinh nghiệm có thể duy trì thu nhập, một bộ phận không nhỏ người làm nghề đang phải tìm kiếm công việc khác ổn định hơn. Nhìn vào quy mô nhân sự của Đất Xanh Services – một trong những nhà môi giới bất động sản hàng đầu thị trường phần nào có thể thấy sự thu hẹp của ngành này.

Nhìn chung, khi thị trường không còn dễ kiếm tiền từ các thương vụ giao dịch mua bán, một bộ phận môi giới phải đối mặt với tình trạng ít khách hàng, ít giao dịch và thu nhập ngày càng bấp bênh. Trong khi đó, ở một góc khác của nền kinh tế, nhịp độ công việc dường như đang diễn ra theo chiều ngược lại.

Nhân viên bán hàng, công nhân xây dựng làm không hết việc

Một bức tranh hoàn toàn khác đang xuất hiện tại ngành bán lẻ. Các bản tin tuyển dụng từ 2 doanh nghiệp bán lẻ hàng đầu thị trường là Thế Giới Di Động (MWG) và FPT Retail (FRT) liên tục tung ra cho thấy “cơn khát” nhân sự của ngành. Tính từ đầu năm 2026, quy mô nhân sự của MWG và FRT đã tăng thêm tổng cộng hơn 14.000 người.

Quy mô nhân sự của MWG đã vượt qua giai đoạn 2021-2022 với chuỗi siêu thị thực phẩm Bách Hoá Xanh đang ồ ạt mở rộng hệ thống khi có thêm hơn 1.800 cửa hàng từ đầu năm. Trong khi đó, FRT liên tục bổ sung nhân sự qua từng năm với chuỗi nhà thuốc Long Châu đang không ngừng mở rộng hệ thống.

Gió đổi chiều trên thị trường lao động: Môi giới ăn hoa hồng “chật vật”, nhân viên bán hàng, công nhân xây dựng được săn đón - Ảnh 3.

Sự mở rộng nhân sự tại các doanh nghiệp bán lẻ không đơn thuần là câu chuyện tuyển thêm nhân viên văn phòng. Phần lớn nhu cầu đến từ những vị trí trực tiếp phục vụ hoạt động kinh doanh như nhân viên tư vấn, bán hàng, dược sĩ, thu ngân, nhân viên kho và quản lý cửa hàng. Với những hệ thống đang mở rộng, mỗi cửa hàng mới đều kéo theo nhu cầu nhân lực tương ứng.

Đây là một tín hiệu tích cực khi phản ánh sức mua của người tiêu dùng. Không chỉ nhân lực, sự mở rộng của các chuỗi bán lẻ hiện đại cũng kéo theo nhu cầu về kho vận, mặt bằng, công nghệ quản trị và mạng lưới cung ứng. Đây là những hoạt động có thể tạo thêm giá trị cho khu vực dịch vụ trong nền kinh tế.

Bên cạnh cơ hội nghề nghiệp, thu nhập của lao động trong lĩnh vực này cũng được cải thiện đáng kể. Điển hình trong các bản tin tuyển dụng gần đây của Bách Hoá Xanh, thu nhập của nhân viên siêu thị không đòi hỏi trình độ học vấn vào khoảng 14 triệu đồng/tháng. Cấp quản lý yêu cầu cao hơn có thể đạt thu nhập lên đến 30 triệu đồng/tháng.

Không chỉ bán lẻ, ngành xây dựng cũng đang tạo ra nhu cầu nhân lực cực lớn khi hàng loạt dự án đầu tư công, hạ tầng, giao thông và đô thị được triển khai. Coteccons – doanh nghiệp nổi bật trong ngành xây dựng đã có thêm hơn 700 nhân sự từ đầu năm. Một con số đáng ghi nhận trong bối cảnh cạnh tranh trên thị trường lao động ngành xây dựng đang cực kỳ gay gắt.

Với hàng loạt siêu dự án, các doanh nghiệp xây dựng thành viên của Vingroup như VinCons, VinAlpha, SGC… đều đang ồ ạt tuyển dụng hàng trăm nghìn công nhân từ nhân viên kỹ thuật, từ lao động phổ thông đến những người có tay nghề như thợ xây, trát, ốp lát, cốt thép, bê tông, chống thấm, điện nước…

Điều đáng chú ý là mức thu nhập của một số công việc trực tiếp tại công trường không hề thấp như nhiều người vẫn hình dung. Nhiều vị trí lao động phổ thông chỉ cần “biết đọc, biết viết” cũng có thu nhập cả chục triệu. Các kỹ sư, nhân sự tay nghề cao có kinh nghiệm có thể kiếm hàng chục triệu mỗi tháng tuỳ thuộc vào thời gian làm việc và tính chất dự án.

Nhìn chung, thị trường lao động tại Việt Nam đang có một sự tương phản khá rõ giữa hai nhóm nghề nghiệp. Một bên là những công việc có thu nhập phụ thuộc nhiều vào hoa hồng, phí giao dịch và mức độ sôi động của thị trường đang gặp khó. Phía còn lại, những công việc trực tiếp phục vụ nhu cầu tiêu dùng, vận hành hệ thống bán lẻ, sản xuất và triển khai công trình lại có nhiều cơ hội.

Điều này không có nghĩa nghề môi giới đã hết thời hay lao động phổ thông mặc nhiên có thu nhập tốt hơn lao động văn phòng. Nhưng nó phản ánh cách thị trường lao động đang thay đổi trong việc định giá con người. Một sự chuyển dịch của nền kinh tế sang những lĩnh vực mang lại nền tảng vật chất rõ rệt hơn cho xã hội.

Một tấm bằng đại học, chiếc áo sơ mi công sở hay danh xưng chuyên viên tài chính từng có thể tạo ra lợi thế nhất định khi tìm kiếm việc làm. Nhưng trong một nền kinh tế ngày càng chú trọng hiệu quả và năng suất, những người trực tiếp tạo ra doanh thu, vận hành hoạt động kinh doanh hay góp sức xây dựng các công trình cũng đang có vị thế ngày càng quan trọng.

30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD

https://cafef.vn/30-nam-chung-khoan-viet-nam-va-hanh-trinh-bien-niem-tin-thanh-dong-von-ty-usd-188261111224307309.chnAn Thái | 12-11-2026 – 00:03 AM | Thị trường chứng khoán
Sau ba thập kỷ hình thành và phát triển, thị trường chứng khoán Việt Nam đã đạt được những bước tiến lớn về quy mô, vị thế và khả năng huy động vốn. Cột mốc nâng hạng năm 2026 mở ra một giai đoạn phát triển mới, trong đó nâng cao chất lượng thị trường và củng cố niềm tin của nhà đầu tư sẽ là những yếu tố quyết định khả năng thu hút dòng vốn dài hạn.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 1.

Ngày 28/11/1996, Chính phủ ban hành Nghị định 75/CP thành lập Ủy ban Chứng khoán Nhà nước, đặt nền móng cho sự ra đời của thị trường chứng khoán Việt Nam. Từ phiên giao dịch đầu tiên ngày 28/7/2000 với vỏn vẹn hai cổ phiếu REE và SAM, thị trường đã trải qua gần ba thập kỷ vận hành, từng bước trở thành một bộ phận quan trọng của hệ thống tài chính quốc gia.

Đến cuối tháng 9/2026, số lượng tài khoản chứng khoán đã vượt 14,1 triệu, vốn hóa thị trường cổ phiếu đạt khoảng 10,3 triệu tỷ đồng. Riêng trong 9 tháng đầu năm, tổng vốn huy động qua thị trường chứng khoán đạt hơn 731.600 tỷ đồng, tăng 85,6% so với cùng kỳ. Đặc biệt, từ ngày 21/9/2026, Việt Nam chính thức được FTSE Russell nâng hạng lên nhóm thị trường mới nổi thứ cấp, đánh dấu một bước tiến quan trọng trong quá trình hội nhập với thị trường vốn quốc tế.

Những thành tựu này càng có ý nghĩa khi nền kinh tế bước vào giai đoạn cần nguồn lực đầu tư lớn. Theo các ước tính, tổng nhu cầu vốn đầu tư toàn xã hội giai đoạn 2026–2030 vào khoảng 38,5 triệu tỷ đồng, cao hơn gấp đôi giai đoạn 5 năm trước. Để đáp ứng yêu cầu tăng trưởng, hệ thống ngân hàng khó có thể tiếp tục đảm nhận phần lớn nhu cầu cung ứng vốn như trước, trong khi thị trường trái phiếu doanh nghiệp đang từng bước củng cố nền tảng phát triển sau giai đoạn nhiều biến động.

Trong bối cảnh đó, vai trò của thị trường chứng khoán cần được nhìn nhận rộng hơn một nơi mua bán cổ phiếu. Thị trường phải trở thành kênh huy động và phân bổ vốn trung, dài hạn thực sự hiệu quả, giúp doanh nghiệp tiếp cận nguồn lực phát triển, đồng thời tạo ra cơ hội tích lũy tài sản bền vững cho người dân.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 2.

Muốn thực hiện được vai trò ấy, yếu tố quan trọng nhất vẫn là niềm tin. Xét ở góc độ kinh tế, niềm tin có mối liên hệ trực tiếp với chi phí vốn. Khi nhà đầu tư tin tưởng vào chất lượng doanh nghiệp, tính minh bạch và sự ổn định của thị trường, họ sẵn sàng chấp nhận mức chiết khấu thấp hơn, nắm giữ tài sản lâu hơn và cung cấp nguồn vốn với chi phí hợp lý hơn.

Đó cũng là lý do, sau ba thập kỷ tập trung xây dựng nền tảng pháp lý, hạ tầng giao dịch và mở rộng quy mô, thị trường chứng khoán Việt Nam cần bước sang giai đoạn phát triển chú trọng hơn đến chất lượng. Đây sẽ là nền tảng để những thành tựu đã đạt được chuyển hóa thành khả năng huy động vốn dài hạn cho nền kinh tế.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 3.

Bước ngoặt quan trọng khi thị trường chứng khoán Việt Nam chính thức gia nhập nhóm thị trường mới nổi thứ cấp của FTSE Russell là thành quả của nhiều năm cải cách, từ hoàn thiện cơ chế giao dịch, thanh toán đến tháo gỡ những rào cản tiếp cận đối với nhà đầu tư nước ngoài.

Tuy nhiên, đây mới chỉ là điểm khởi đầu cho một giai đoạn mới, chứ không phải đích đến cuối cùng. Diễn biến thị trường trong những tháng gần đây phần nào cho thấy sự khác biệt giữa kỳ vọng vào một sự kiện và khả năng thu hút dòng vốn dài hạn. Trong tháng 9, thời điểm việc nâng hạng có hiệu lực, VN-Index vẫn giảm khoảng 3,5%, trong khi khối ngoại tiếp tục duy trì xu hướng bán ròng.

Diễn biến này cần được nhìn nhận trong bối cảnh thị trường tài chính toàn cầu có nhiều biến động. Dòng vốn quốc tế liên tục điều chỉnh danh mục trước thay đổi về lãi suất, tỷ giá, triển vọng tăng trưởng và mức định giá giữa các thị trường. Do đó, một thị trường được nâng hạng không đồng nghĩa với việc dòng vốn nước ngoài sẽ lập tức quay trở lại trên diện rộng.

Để hiểu rõ hơn, cần phân biệt ít nhất ba nhóm dòng vốn quốc tế. Nhóm thứ nhất là các quỹ thụ động, giải ngân theo cơ cấu chỉ số và lộ trình do FTSE Russell công bố. Việc đưa cổ phiếu Việt Nam vào các bộ chỉ số toàn cầu được chia thành bốn đợt từ tháng 9/2026 đến tháng 9/2027, với tỷ trọng bổ sung lần lượt là 10%, 20%, 35% và 35%.

Nhóm thứ hai là các quỹ đầu tư chủ động. Khác với quỹ thụ động, những tổ chức này không có nghĩa vụ phải mua cổ phiếu Việt Nam sau nâng hạng. Họ đánh giá cơ hội đầu tư dựa trên tăng trưởng lợi nhuận, chất lượng quản trị doanh nghiệp, thanh khoản, tỷ giá và triển vọng kinh tế dài hạn, trước khi quyết định tỷ trọng phân bổ vốn.

Nhóm còn lại là dòng tiền ngắn hạn, thường tìm kiếm lợi nhuận từ những kỳ vọng gắn với sự kiện. Hoạt động mua bán của nhóm này có thể tạo ra biến động trong từng giai đoạn, nhưng không quyết định khả năng phát triển dài hạn của thị trường.

Như vậy, nâng hạng giúp Việt Nam mở rộng khả năng tiếp cận với cộng đồng đầu tư toàn cầu, nhưng việc dòng vốn có lựa chọn Việt Nam và duy trì hiện diện lâu dài hay không vẫn phụ thuộc vào sức hấp dẫn thực chất của thị trường.

Một trong những vấn đề cần cải thiện là cơ cấu hàng hóa niêm yết. Hiện nay, bất động sản và ngân hàng vẫn chiếm tỷ trọng lớn trong vốn hóa thị trường chứng khoán Việt Nam. Trong khi đó, xu hướng đầu tư quốc tế đang mở rộng mạnh sang các lĩnh vực công nghệ, trí tuệ nhân tạo, bán dẫn, năng lượng mới và hạ tầng số.

Đây đều là những ngành được kỳ vọng đóng vai trò quan trọng trong quá trình chuyển đổi mô hình tăng trưởng của Việt Nam. Tuy nhiên, số lượng doanh nghiệp niêm yết có quy mô lớn, đại diện rõ nét cho các lĩnh vực này còn tương đối hạn chế. Điều đó khiến cơ hội lựa chọn của các quỹ đầu tư quốc tế, đặc biệt là những quỹ theo chiến lược tăng trưởng dài hạn, chưa thực sự đa dạng.

Bên cạnh cơ cấu ngành, độ rộng của thị trường cũng là một yếu tố cần quan tâm. Theo tính toán, trong nửa đầu năm 2026, VN-Index tăng khoảng 4,2%, nhưng nếu loại ảnh hưởng của VIC, VHM, VRE và VPL, chỉ số giảm khoảng 1,7%. Sự khác biệt này cho thấy diễn biến của một số cổ phiếu vốn hóa lớn có thể tạo ra khoảng cách đáng kể giữa mức tăng của chỉ số và hiệu quả đầu tư thực tế của nhiều danh mục.

Về dài hạn, một thị trường phát triển bền vững cần có nhiều doanh nghiệp chất lượng thuộc các nhóm ngành khác nhau, qua đó giúp cơ hội đầu tư được phân bổ rộng hơn. Khi lợi nhuận doanh nghiệp và diễn biến giá cổ phiếu có mức độ lan tỏa tốt hơn, khả năng thu hút và giữ chân dòng vốn dài hạn cũng sẽ được cải thiện.

Một vấn đề quan trọng khác là cơ cấu nhà đầu tư. Dù số lượng tài khoản chứng khoán đã vượt 14 triệu, hoạt động giao dịch vẫn chủ yếu đến từ nhà đầu tư cá nhân trong nước. Trong khi đó, sự hiện diện của các quỹ đầu tư, quỹ hưu trí và những định chế tài chính dài hạn còn tương đối khiêm tốn so với tiềm năng.

Đề án tái cấu trúc nhà đầu tư và phát triển ngành quỹ đầu tư chứng khoán đặt mục tiêu đến năm 2030, tỷ trọng giao dịch của nhà đầu tư tổ chức và nhà đầu tư nước ngoài đạt khoảng 30%, trong khi nhà đầu tư cá nhân chiếm 70%. Đây là định hướng quan trọng để thị trường từng bước hình thành cơ cấu dòng vốn cân bằng hơn, giảm sự phụ thuộc vào các chu kỳ giao dịch ngắn hạn.

Nhìn từ những yếu tố trên, bước phát triển tiếp theo của chứng khoán Việt Nam không chỉ nằm ở việc VN-Index có thể đạt bao nhiêu điểm hay vốn hóa thị trường mở rộng đến mức nào. Điều quan trọng hơn là khả năng tạo ra một hệ sinh thái đầu tư đa dạng, minh bạch và đủ hấp dẫn để các nguồn vốn dài hạn lựa chọn gắn bó.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 4.

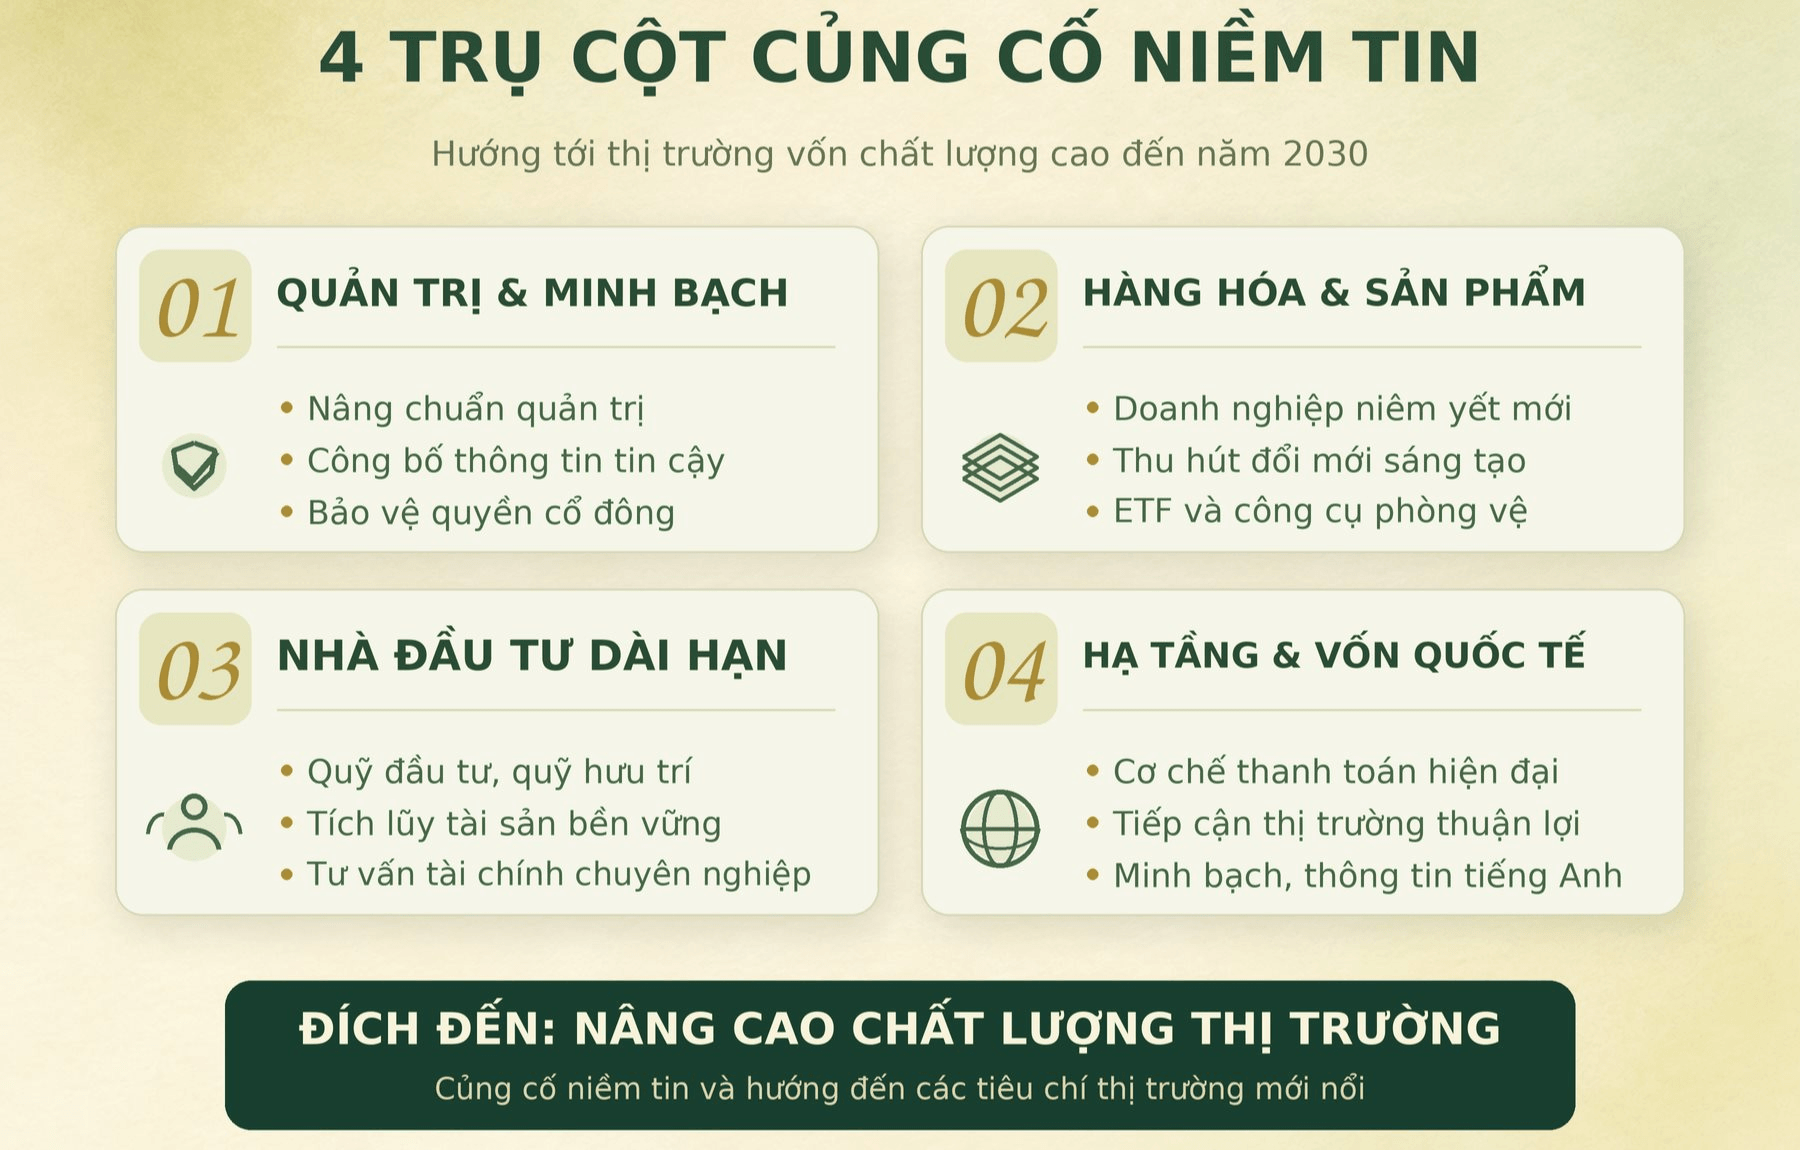
Quyết định 2014/QĐ-TTg đã đặt mục tiêu đến năm 2030, Việt Nam đáp ứng các tiêu chí để được MSCI nâng hạng lên thị trường mới nổi và FTSE Russell nâng lên nhóm thị trường mới nổi bậc cao. Để thực hiện mục tiêu này, các chính sách phát triển cần tập trung đồng thời vào chất lượng quản trị, hàng hóa niêm yết, cơ cấu nhà đầu tư và khả năng tiếp cận thị trường.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 5.

Trụ cột đầu tiên là nâng cao chuẩn quản trị doanh nghiệp, minh bạch thông tin và bảo vệ nhà đầu tư.

Trong một thị trường vốn phát triển, chất lượng công bố thông tin và hiệu quả quản trị doanh nghiệp có ảnh hưởng trực tiếp đến quyết định đầu tư. Nhà đầu tư dài hạn cần nhiều hơn những báo cáo lợi nhuận tích cực. Họ cần khả năng đánh giá đáng tin cậy về tình hình tài chính, chiến lược phát triển, trách nhiệm của ban điều hành và cách thức doanh nghiệp bảo vệ quyền lợi cổ đông.

Vì vậy, chuẩn quản trị công ty cần tiếp tục được nâng lên theo các nguyên tắc quốc tế, đặc biệt là tính độc lập thực chất của hội đồng quản trị, minh bạch giao dịch với bên liên quan và trách nhiệm giải trình của người quản lý. Việc mở rộng công bố thông tin bằng tiếng Anh, triển khai IFRS theo lộ trình và nâng cao chất lượng kiểm toán cũng cần được thúc đẩy.

Song song với đó, cơ chế giám sát và thực thi pháp luật phải đủ hiệu quả để bảo đảm tính công bằng cho mọi thành viên thị trường. Những hành vi thao túng giá, giao dịch nội gián hay công bố thông tin sai lệch cần được phát hiện, xử lý kịp thời, với chế tài tương xứng và cơ chế bảo vệ quyền lợi hợp pháp của nhà đầu tư.

Kinh nghiệm từ nhiều thị trường phát triển cho thấy, tăng cường bảo vệ cổ đông, đặc biệt là cổ đông thiểu số, không chỉ có ý nghĩa đối với tính công bằng mà còn giúp cải thiện khả năng huy động vốn của doanh nghiệp. Khi mức độ tin cậy được nâng lên, doanh nghiệp có thêm điều kiện tiếp cận các nhà đầu tư tổ chức và nguồn vốn quốc tế với chi phí hợp lý hơn.

Trụ cột thứ hai là làm phong phú rổ hàng hóa và mở rộng cơ hội đầu tư dài hạn.

Sau gần 30 năm vận hành, thị trường chứng khoán Việt Nam đã hình thành một lực lượng doanh nghiệp niêm yết đáng kể. Tuy nhiên, giai đoạn tăng trưởng mới của nền kinh tế đòi hỏi thị trường phải có thêm những doanh nghiệp đại diện cho các lĩnh vực đang đóng vai trò động lực phát triển.

Việc đẩy nhanh cổ phần hóa, thoái vốn và niêm yết các doanh nghiệp nhà nước có quy mô lớn cần tiếp tục được thúc đẩy trên cơ sở bảo đảm chất lượng và hiệu quả. Cùng với đó, những chính sách phát triển kinh tế tư nhân cần được cụ thể hóa thành cơ chế khuyến khích các doanh nghiệp hàng đầu trong lĩnh vực công nghệ, bán lẻ, tiêu dùng, logistics, năng lượng và hạ tầng số tham gia thị trường chứng khoán.

Đặc biệt, Việt Nam có thể nghiên cứu cơ chế niêm yết phù hợp hơn với doanh nghiệp đổi mới sáng tạo. Đây là nhóm doanh nghiệp có thể chưa tạo ra lợi nhuận trong những năm đầu nhưng sở hữu tiềm năng tăng trưởng lớn, tài sản trí tuệ và mô hình kinh doanh khác biệt. Cơ chế tiếp cận thị trường cần đủ linh hoạt để tạo cơ hội huy động vốn, đồng thời duy trì yêu cầu cao về quản trị, công bố thông tin và bảo vệ nhà đầu tư.

Không chỉ mở rộng cổ phiếu niêm yết, thị trường cũng cần phát triển thêm các sản phẩm đầu tư như ETF, chứng quyền, công cụ phái sinh và những sản phẩm phòng vệ rủi ro. Một hệ sinh thái sản phẩm phong phú sẽ giúp nhà đầu tư có nhiều lựa chọn hơn theo mục tiêu tài chính, thời hạn đầu tư và khẩu vị rủi ro, thay vì tập trung vào một số nhóm cổ phiếu nhất định.

Trụ cột thứ ba là khơi thông nguồn vốn trong dân và phát triển hệ thống nhà đầu tư dài hạn.

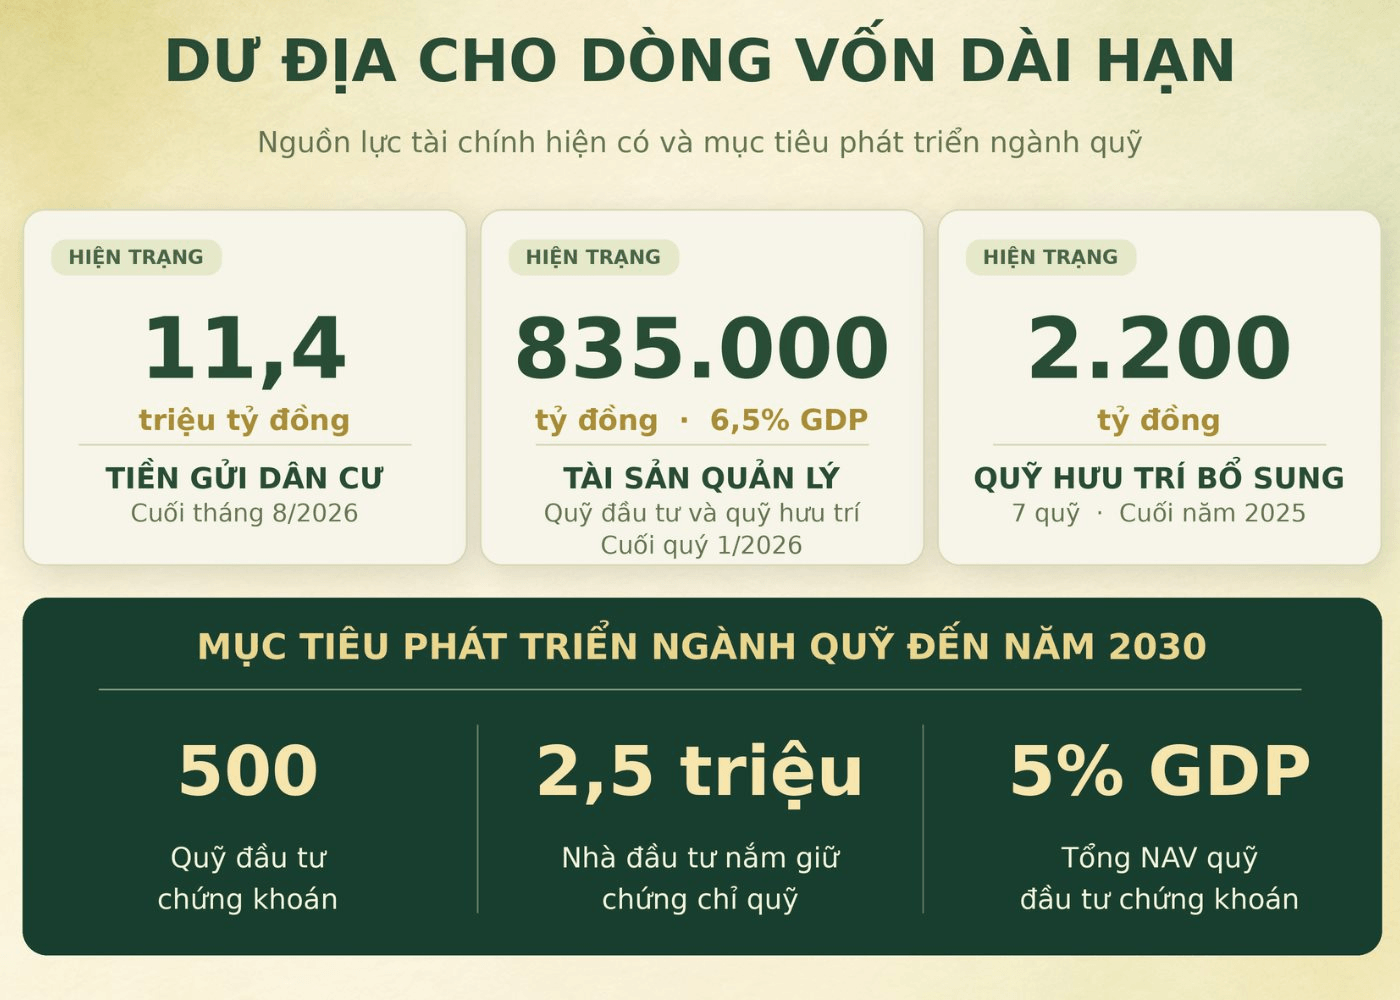
Đây có thể là một trong những dư địa lớn nhất của thị trường vốn Việt Nam trong thập kỷ tới. Theo số liệu của Ngân hàng Nhà nước, tiền gửi của dân cư tại hệ thống tổ chức tín dụng đến cuối tháng 8/2026 đã vượt 11,4 triệu tỷ đồng, chưa kể lượng tài sản lớn đang được nắm giữ dưới dạng vàng, bất động sản và các hình thức tích lũy khác.

Quy mô nguồn lực tài chính trong dân cho thấy tiềm năng hình thành dòng vốn đầu tư dài hạn là rất lớn. Vấn đề đặt ra không phải làm thế nào để dòng tiền rời bỏ các kênh tiết kiệm truyền thống, mà là xây dựng thêm những lựa chọn đầu tư đủ an toàn, minh bạch và phù hợp, giúp người dân phân bổ tài sản một cách hiệu quả hơn.

Trong quá trình đó, hệ thống quỹ đầu tư và quỹ hưu trí cần đóng vai trò quan trọng. Theo số liệu được công bố, tổng tài sản quản lý của hệ thống quỹ đầu tư và quỹ hưu trí Việt Nam đạt khoảng 835.000 tỷ đồng, tương đương 6,5% GDP. Riêng hệ thống hưu trí bổ sung tự nguyện hiện mới có 7 quỹ với tổng giá trị tài sản ròng khoảng 2.200 tỷ đồng.

Đặt trong tương quan quốc tế, quy mô này cho thấy dư địa phát triển còn rất rộng. Tại Australia, tổng tài sản của hệ thống quỹ hưu trí tương đương khoảng 230% GDP, trong khi tại Mỹ là khoảng 151% GDP. Dù có những khác biệt về cấu trúc hệ thống hưu trí và quy mô nền kinh tế, kinh nghiệm quốc tế cho thấy vai trò rất lớn của các định chế đầu tư dài hạn đối với sự phát triển của thị trường vốn.

Việt Nam đã có những bước đi quan trọng để mở rộng khu vực này. Đề án phát triển ngành quỹ đặt mục tiêu đến năm 2030 có khoảng 500 quỹ đầu tư chứng khoán, 2,5 triệu nhà đầu tư nắm giữ chứng chỉ quỹ và tổng giá trị tài sản ròng của các quỹ đầu tư chứng khoán đạt 5% GDP.

Để các mục tiêu này đi vào thực tế, chính sách thuế cần tạo động lực rõ ràng hơn cho hoạt động đầu tư và tích lũy dài hạn. Việt Nam có thể nghiên cứu kinh nghiệm từ các mô hình tài khoản đầu tư cá nhân được ưu đãi thuế như ISA của Anh hay NISA của Nhật Bản, qua đó khuyến khích người dân hình thành thói quen đầu tư định kỳ và nắm giữ tài sản trong thời gian dài.

Cùng với đó, quỹ hưu trí bổ sung cần từng bước trở thành một phúc lợi phổ biến tại doanh nghiệp, giúp người lao động tích lũy tài sản cho giai đoạn nghỉ hưu. Có thể nghiên cứu các cơ chế khuyến khích doanh nghiệp tham gia, cũng như hình thức tự động ghi danh người lao động với quyền lựa chọn phù hợp. Đây vừa là giải pháp tăng cường an sinh, vừa góp phần tạo ra nguồn vốn đầu tư ổn định cho nền kinh tế.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 6.

Tuy nhiên, chính sách mới chỉ là một phần của lời giải. Muốn phát triển thị trường vốn dài hạn, tư duy tài chính của các gia đình cũng cần từng bước thay đổi, từ việc chỉ đầu tư phần thu nhập còn lại sau chi tiêu sang chủ động xây dựng kế hoạch tiết kiệm, đầu tư và bảo vệ tài sản trong suốt vòng đời tài chính.

Ở góc độ này, ngành tư vấn tài chính và quản lý gia sản có vai trò ngày càng quan trọng. Việt Nam cần sớm xây dựng khung pháp lý và chuẩn năng lực thống nhất cho đội ngũ hành nghề, hướng tới các thông lệ quốc tế về đạo đức nghề nghiệp, trách nhiệm tư vấn và bảo vệ lợi ích khách hàng.

Mô hình tư vấn cũng nên từng bước dịch chuyển từ bán sản phẩm và hưởng hoa hồng giao dịch sang cung cấp dịch vụ hoạch định tài chính toàn diện, với thu nhập gắn nhiều hơn với chất lượng quản lý tài sản và lợi ích dài hạn của khách hàng. Khi mỗi gia đình xây dựng được một kế hoạch tài chính phù hợp, nền kinh tế cũng sẽ có thêm một nguồn vốn đầu tư dài hạn và bền vững.

Trụ cột thứ tư là tiếp tục hoàn thiện hạ tầng thị trường và nâng cao khả năng thu hút dòng vốn quốc tế.

Việc được FTSE Russell nâng hạng đã cho thấy hiệu quả của quá trình cải cách cơ chế vận hành thị trường trong những năm gần đây. Tuy nhiên, để gia nhập các nhóm thị trường có tiêu chuẩn cao hơn và mở rộng tệp nhà đầu tư quốc tế, Việt Nam cần tiếp tục cải thiện những điều kiện tiếp cận theo thông lệ toàn cầu.

Các nội dung quan trọng bao gồm hoàn thiện cơ chế giao dịch không yêu cầu ký quỹ trước toàn bộ, phát triển hệ thống đối tác bù trừ trung tâm (CCP), tạo thuận lợi cho hoạt động của nhà đầu tư tổ chức, từng bước hoàn thiện cơ chế tài khoản tổng và mở rộng khả năng tiếp cận thông tin bằng tiếng Anh.

Thông tư 145/2026/TT-BTC, có hiệu lực từ ngày 16/11/2026, tiếp tục hoàn thiện các quy định về đăng ký, lưu ký, bù trừ và thanh toán giao dịch chứng khoán, tạo cơ sở pháp lý cho việc triển khai những cơ chế vận hành mới. Đây là một trong những bước chuẩn bị cần thiết cho quá trình hiện đại hóa hạ tầng và nâng cao hiệu quả hoạt động của thị trường.

Bên cạnh hạ tầng, Việt Nam cần tiếp tục rà soát các giới hạn sở hữu nước ngoài ở những lĩnh vực không thực sự cần thiết phải hạn chế, đồng thời tăng tỷ lệ cổ phiếu tự do chuyển nhượng và nâng cao chất lượng công bố thông tin của doanh nghiệp niêm yết.

Quan trọng hơn, cần nhìn nhận các nhà đầu tư quốc tế như những đối tác dài hạn của thị trường vốn Việt Nam. Với họ, khả năng tiếp cận thuận lợi chỉ là điều kiện ban đầu. Quyết định phân bổ vốn còn phụ thuộc vào triển vọng tăng trưởng, chất lượng doanh nghiệp, sự ổn định kinh tế vĩ mô và mức độ nhất quán, có thể dự báo của chính sách.

Những thị trường nâng hạng thành công thường có điểm chung là duy trì cải cách sau khi đạt được cột mốc phân loại thị trường. Việt Nam cũng cần đi theo hướng đó, để mục tiêu đáp ứng tiêu chuẩn thị trường mới nổi của MSCI và thị trường mới nổi bậc cao của FTSE Russell đến năm 2030 trở thành kết quả tự nhiên của quá trình nâng cao chất lượng thị trường.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 7.

Nhìn lại ba thập kỷ qua, chứng khoán Việt Nam đã đi một chặng đường rất dài, từ những phiên giao dịch đầu tiên với hai mã cổ phiếu đến một thị trường có hàng triệu nhà đầu tư, hàng nghìn doanh nghiệp niêm yết và đăng ký giao dịch, cùng vị thế ngày càng được khẳng định trong hệ thống tài chính quốc tế.

Những thành tựu đó tạo ra nền tảng quan trọng để thị trường bước vào giai đoạn phát triển mới. Nếu ba thập kỷ đầu tiên tập trung vào việc hình thành thể chế, xây dựng hạ tầng và mở rộng quy mô, thì chặng đường tiếp theo cần đặt trọng tâm vào chất lượng doanh nghiệp, hiệu quả phân bổ vốn và lợi ích dài hạn của nhà đầu tư.

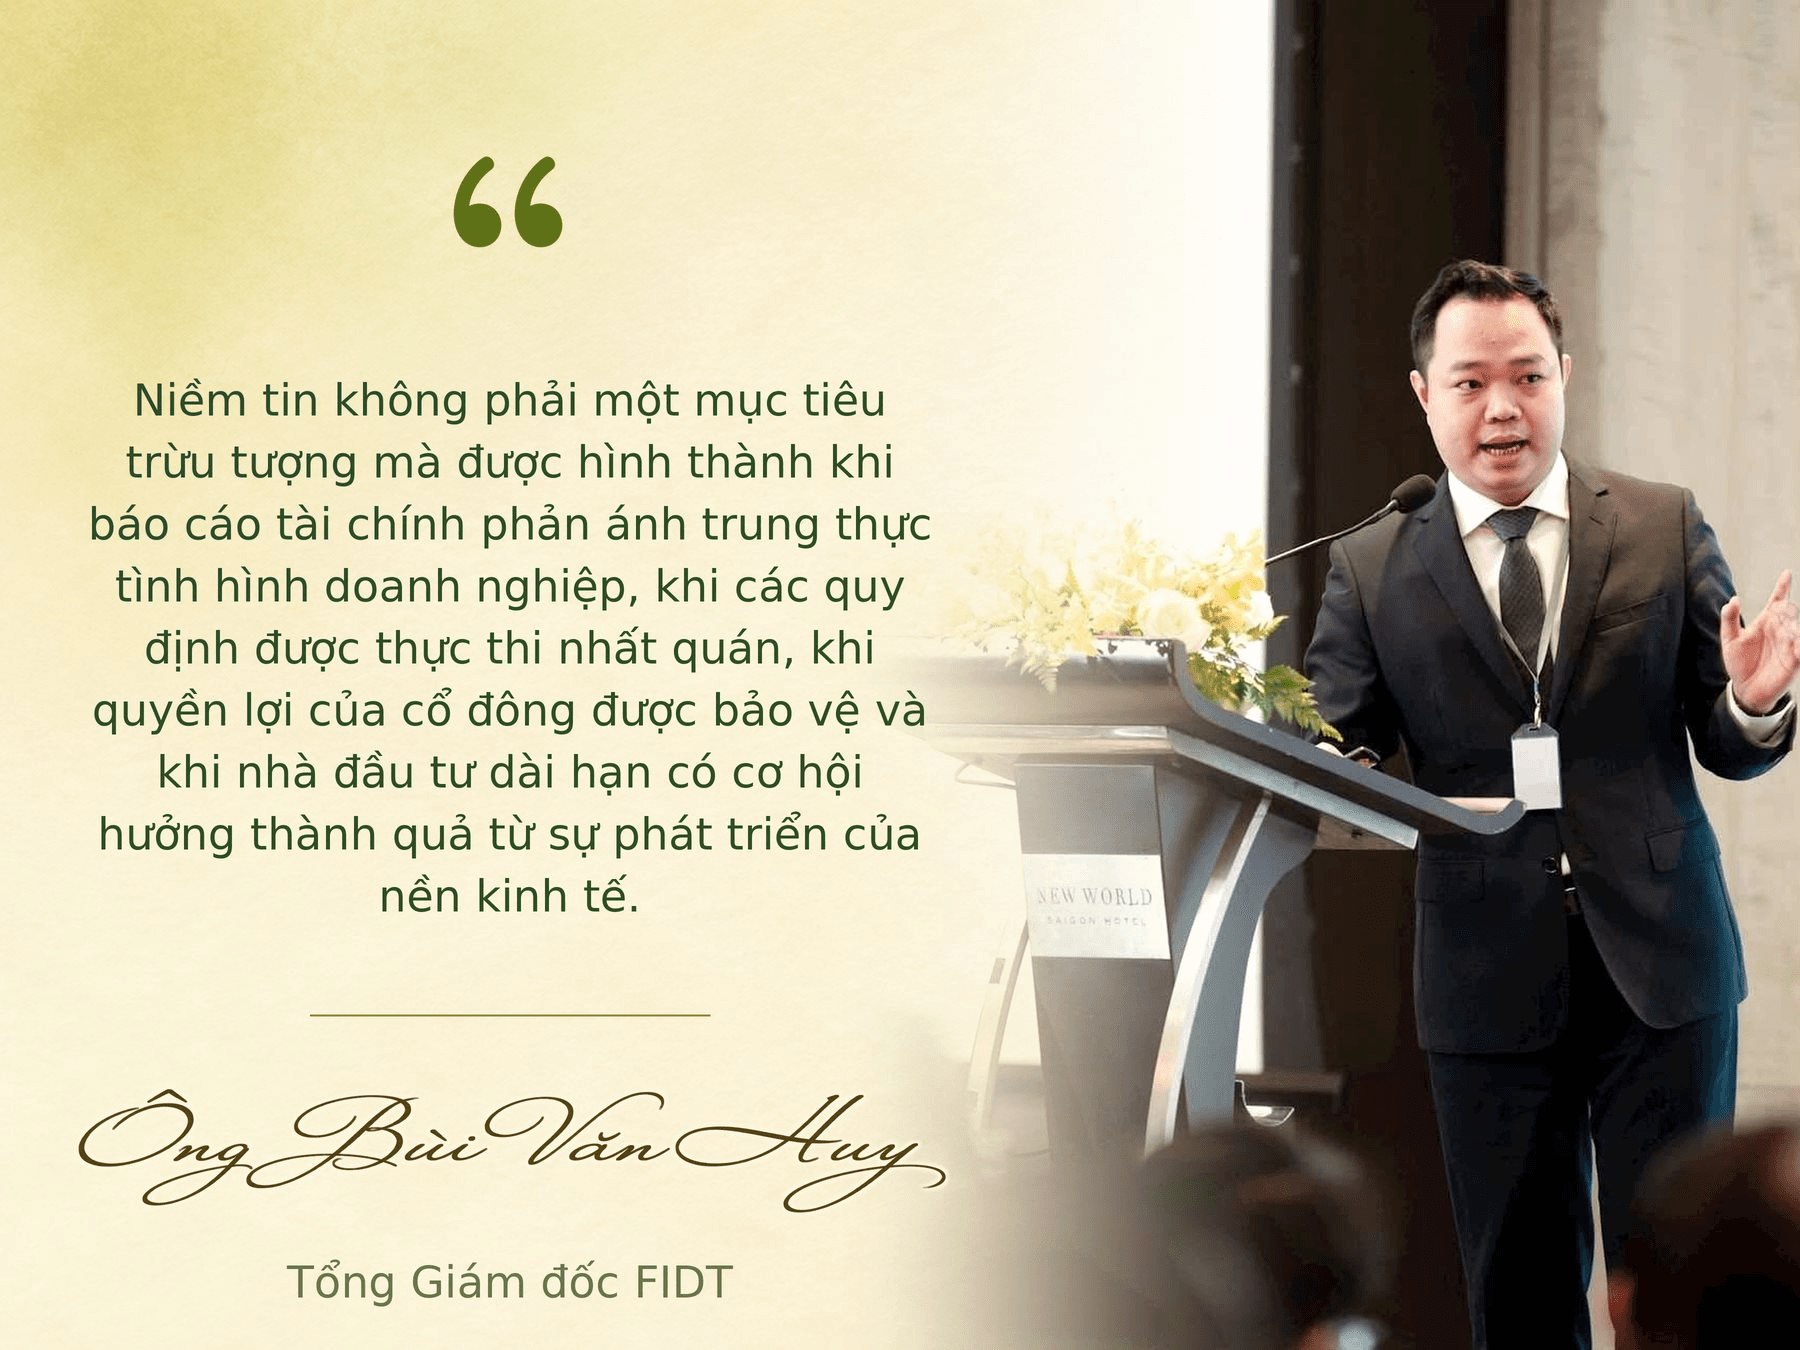
Trong quá trình đó, niềm tin không phải một mục tiêu trừu tượng. Niềm tin được hình thành khi báo cáo tài chính phản ánh trung thực tình hình doanh nghiệp, khi các quy định được thực thi nhất quán, khi quyền lợi của cổ đông được bảo vệ và khi nhà đầu tư dài hạn có cơ hội hưởng thành quả từ sự phát triển của nền kinh tế.
30 năm chứng khoán Việt Nam và hành trình biến niềm tin thành dòng vốn tỷ USD - Ảnh 8.

Để làm được điều này cần sự tham gia của tất cả các chủ thể. Cơ quan quản lý tiếp tục hoàn thiện thể chế và bảo đảm môi trường đầu tư minh bạch, công bằng. Doanh nghiệp niêm yết nâng cao hiệu quả kinh doanh và chất lượng quản trị. Các công ty chứng khoán, công ty quản lý quỹ và tổ chức tư vấn tài chính phát triển dịch vụ chuyên nghiệp, đặt lợi ích lâu dài của khách hàng làm trọng tâm.

Về phía nhà đầu tư, việc nâng cao kiến thức, hình thành tư duy phân bổ tài sản và chủ động xây dựng kế hoạch đầu tư dài hạn cũng là những yếu tố quan trọng. Một thị trường trưởng thành không chỉ được đo bằng số lượng tài khoản hay giá trị giao dịch mỗi phiên, mà còn bằng khả năng giúp người dân tham gia và hưởng lợi một cách bền vững từ sự tăng trưởng của doanh nghiệp và nền kinh tế.

Ba mươi năm là một dấu mốc đáng tự hào, nhưng cũng là thời điểm thích hợp để nhìn về những mục tiêu lớn hơn. Với quy mô nền kinh tế tiếp tục mở rộng, nhu cầu vốn đầu tư ngày càng tăng và những cải cách thị trường đang được triển khai, chứng khoán Việt Nam có nhiều điều kiện thuận lợi để nâng cao vị thế trong khu vực và trên thế giới.

Nâng hạng đã mở ra một cánh cửa mới. Việc biến cơ hội ấy thành dòng vốn dài hạn, thành những doanh nghiệp phát triển bền vững và thành tài sản tích lũy cho hàng triệu người dân sẽ phụ thuộc vào những bước đi tiếp theo của toàn thị trường.

Đó cũng là cách thiết thực nhất để tiếp tục bồi đắp niềm tin, đưa thị trường chứng khoán Việt Nam từ một kênh đầu tư ngày càng phổ biến trở thành một trụ cột vững chắc của thị trường vốn và nền kinh tế trong những thập kỷ tới.

Bùi Văn Huy – Tổng Giám đốc FIDT

Lãi tăng bằng lần, hàng chục cổ phiếu vẫn “ngụp lặn” cách xa đỉnh giá một năm

https://www.facebook.com/reel/1175749544777928An Thái | 12-11-2026 – 00:02 AM | Thị trường chứng khoán

Dù lợi nhuận quý 3/2026 tăng trưởng từ 50% đến hàng nghìn phần trăm, nhiều cổ phiếu vẫn giao dịch thấp hơn đỉnh giá 1 năm khoảng 30–55%.

Bức tranh kết quả kinh doanh quý 3/2026 ghi nhận sự khởi sắc tại nhiều doanh nghiệp niêm yết. Tuy nhiên, diễn biến trên thị trường chứng khoán lại cho thấy một thực tế trái ngược: Không ít cổ phiếu vẫn cách khá xa vùng giá cao nhất trong một năm, bất chấp lợi nhuận vừa công bố tăng mạnh.

Theo dữ liệu thống kê, có 19 cổ phiếu đồng thời đáp ứng ba tiêu chí: Lợi nhuận sau thuế quý 3 tăng ít nhất 50% so với cùng kỳ, thị giá lại thấp hơn đỉnh một năm tối thiểu 30% và giá trị giao dịch bình quân 20 phiên đạt từ 2 tỷ đồng/phiên. Danh sách trải rộng từ dầu khí, ngân hàng, khoáng sản đến bất động sản, xây dựng và công nghiệp.

Đáng chú ý, tổng lợi nhuận sau thuế quý 3 của 19 doanh nghiệp này đạt khoảng 27.325 tỷ đồng, gấp gần 2,7 lần mức 10.180 tỷ đồng cùng kỳ năm ngoái. Dù vậy, thị giá các cổ phiếu vẫn thấp hơn đỉnh một năm từ khoảng 30% đến hơn 50%, cho thấy kết quả kinh doanh và diễn biến giá đang có sự phân hóa đáng kể.

Nhóm dầu khí: Lợi nhuận tăng bằng lần, cổ phiếu vẫn cách xa đỉnh

Một trong những trường hợp nổi bật nhất là CTCP – Tổng Công ty Lọc hóa dầu Việt Nam (mã BSR). Doanh nghiệp ghi nhận lợi nhuận sau thuế quý 3 đạt gần 8.969 tỷ đồng, gấp gần 9,9 lần cùng kỳ năm 2025. Doanh thu thuần cũng tăng gần 69%, lên 59.581 tỷ đồng.

Tuy nhiên, trên thị trường chứng khoán, cổ phiếu BSR vẫn thấp hơn đỉnh 52 tuần khoảng 35%. Kết phiên 10/11, BSR giao dịch ở mức 25.450 đồng/cổ phiếu, trong khi vốn hóa doanh nghiệp ở mức trên 128.000 tỷ đồng.

Tình trạng tương tự cũng xuất hiện tại Tổng Công ty Khí Việt Nam (PV GAS, mã GAS). Trong quý 3, doanh nghiệp đạt doanh thu gần 39.708 tỷ đồng, tăng 11% so với cùng kỳ; lợi nhuận sau thuế đạt gần 4.569 tỷ đồng, tăng khoảng 75%.

Dù vậy, thị giá GAS vẫn thấp hơn đỉnh một năm khoảng 42%. Với vốn hóa gần 177.400 tỷ đồng, đây là một trong những doanh nghiệp có quy mô lớn nhất xuất hiện trong danh sách thống kê.

Hai doanh nghiệp kinh doanh xăng dầu khác là Petrolimex (PLX) và Tổng Công ty Dầu Việt Nam (OIL) cũng ghi nhận sự chênh lệch đáng chú ý giữa tăng trưởng lợi nhuận và diễn biến cổ phiếu.

Cụ thể, Petrolimex báo lãi sau thuế quý 3 khoảng 1.363 tỷ đồng, tăng 93% so với cùng kỳ. Trong khi đó, OIL đạt lợi nhuận gần 774 tỷ đồng, gấp hơn 5,5 lần cùng kỳ năm trước. Tuy nhiên, cả hai cổ phiếu PLX và OIL đều đang giao dịch thấp hơn đỉnh 52 tuần khoảng 51%.

Ngân hàng, cao su và khoáng sản cũng góp mặt

Không riêng dầu khí, Tập đoàn Công nghiệp Cao su Việt Nam (mã GVR) cũng xuất hiện trong danh sách với mức tăng trưởng lợi nhuận đáng kể. Quý 3/2026, doanh nghiệp ghi nhận doanh thu thuần khoảng 9.506 tỷ đồng, tăng hơn 2% so với cùng kỳ, trong khi lợi nhuận sau thuế đạt gần 3.679 tỷ đồng, tăng 68%.

Khoảng cách giữa tăng trưởng doanh thu và lợi nhuận của GVR cũng là điểm cần lưu ý. Bên cạnh hoạt động kinh doanh cao su, kết quả lợi nhuận của doanh nghiệp được hỗ trợ bởi các khoản thu nhập liên quan đến bồi thường và chuyển đổi đất cao su. Trên sàn chứng khoán, thị giá GVR hiện vẫn thấp hơn đỉnh một năm khoảng 36%.

Ở nhóm ngân hàng, SHB là đại diện đáng chú ý khi lợi nhuận sau thuế quý 3 đạt gần 4.119 tỷ đồng, tăng 58% so với cùng kỳ năm trước. Dù vậy, cổ phiếu SHB vẫn giao dịch thấp hơn đỉnh 52 tuần gần 37%, với vốn hóa thị trường khoảng 58.000 tỷ đồng.

Trong khi đó, Tổng Công ty Khoáng sản TKV (mã KSV) ghi nhận lợi nhuận sau thuế quý 3 đạt gần 2.566 tỷ đồng, tăng 332% so với cùng kỳ. Cổ phiếu KSV cũng thấp hơn vùng đỉnh một năm khoảng 32%, dù kết quả kinh doanh vừa qua tăng trưởng mạnh.

Có doanh nghiệp lãi tăng gần 18 lần, nhưng cổ phiếu vẫn giảm sâu so với đỉnh

Ở nhóm vốn hóa vừa và nhỏ, sự chênh lệch giữa tỷ lệ tăng trưởng lợi nhuận và thị giá còn rõ nét hơn. CTCP Đầu tư Dịch vụ Hoàng Huy (mã HHS) ghi nhận lợi nhuận sau thuế quý 3 đạt khoảng 198 tỷ đồng, trong khi cùng kỳ năm trước chỉ lãi gần 11 tỷ đồng. Như vậy, lợi nhuận tăng gần 18 lần tính theo phần trăm tăng trưởng, nhưng cổ phiếu HHS vẫn thấp hơn đỉnh 52 tuần khoảng 35%.

Tương tự, CTCP FECON (mã FCN) báo lãi quý 3 gần 102 tỷ đồng, gấp hơn 6 lần cùng kỳ. Dù vậy, thị giá FCN vẫn cách đỉnh một năm khoảng 32%.

Một số doanh nghiệp khác cũng ghi nhận tăng trưởng lợi nhuận bằng lần như TV2 (354%), GEL (266%), VVS (155%), YEG (126%) và PLC (123%). Trong số này, nhiều cổ phiếu đang thấp hơn đỉnh một năm từ 34% đến gần 50%.

Đặc biệt, cổ phiếu SCR của CTCP Địa ốc Sài Gòn Thương Tín đang thấp hơn đỉnh 1 năm tới 55%, mức chênh lệch lớn nhất trong nhóm thống kê. Lợi nhuận sau thuế quý 3 của doanh nghiệp tăng 114%, song giá trị tuyệt đối chỉ đạt gần 4 tỷ đồng, so với mức gần 2 tỷ đồng cùng kỳ.

Nhìn rộng hơn, lợi nhuận tăng trưởng là một yếu tố quan trọng, nhưng chưa đủ để bảo đảm cổ phiếu sẽ diễn biến cùng chiều. Thị giá còn chịu tác động từ kỳ vọng kết quả kinh doanh trong tương lai, mặt bằng định giá, chất lượng lợi nhuận, dòng tiền và xu hướng chung của thị trường. Đồng thời, mức chênh lệch so với đỉnh giá một năm không đồng nghĩa tất cả nhà đầu tư đang chịu khoản lỗ tương ứng.